


(BFM Bourse) - Depuis fin août-début septembre, plusieurs analystes avertissent sur le fait que le troisième trimestre et même le second semestre 2026 s'annoncent très compliqués pour le secteur, avec une atonie qui risque de durer.
La passation de pouvoir a fait grand bruit. Le 9 septembre dernier, LVMH a - certes éphémèrement - cédé sa couronne de première capitalisation boursière (l'entreprise dont les actions ont le plus de valeur) de la place de Paris au groupe de cosmétiques L'Oréal.
Pour la première fois depuis 2017, la place de première capitalisation boursière de la place parisienne a été occupée par un groupe n'appartenant pas au secteur du luxe (L'Oréal est classé dans la catégorie des groupes de biens de consommation, appelé "staples", comme l'allemand Beiersdorf, propriétaire de Nivea).
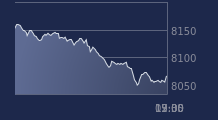
Les deux entreprises sont désormais au coude à coude, LVMH valant 205,8 milliards d'euros de capitalisation boursière et L'Oréal 204,64 milliards d'euros.
>> Accédez à nos analyses graphiques exclusives, et entrez dans la confidence du Portefeuille Trading
LVMH dans le dur
Plus que la bonne dynamique (bien réelle toutefois) de L'Oréal, ce bouleversement de hiérarchie traduit surtout la méforme boursière de LVMH, dont l'action plonge de 37,6% depuis le début de l'année, la troisième plus forte baisse du CAC 40 sur la période.
Le numéro un du luxe a notamment livré plusieurs publications mitigées au marché. Sa division phare, la mode et maroquinerie (Dior, Louis Vuitton, Fendi, Celine), qui représente plus de 70% du résultat opérationnel courant, a déçu à plusieurs reprises, jetant le doute sur l'accélération de la croissance de l'entreprise.
D'autant que le groupe a subi une polémique en Chine liée à une bataille judiciaire avec la chaîne de thé locale Molly Tea. LVMH accuse l'entreprise d'avoir utilisé un motif floral trop proche de celui de sa marque Louis Vuitton. Si le groupe français a eu raison devant la justice chinoise, les internautes chinois ont pris la défense de l'entreprise locale, des médias rapprochant la fleur du monogramme Vuitton de motifs visibles sur des objets datant notamment de la dynastie Tang. Certains internautes ont dès lors accusé la maison française de chercher à s’approprier, voire à "monopoliser", un symbole appartenant au patrimoine chinois.
Cette controverse a, selon les informations de BFM Business, pesé sur les ventes de la marque phare (20 milliards d'euros de chiffre d'affaires en 2022) du numéro un du luxe.
"Bien qu'il s'agisse d'un phénomène temporaire, il est probable qu'elle (la polémique, NDLR) ait eu un impact négatif sur les ventes de la marque sur le marché chinois au troisième trimestre 2026", a de son côté jugé HSBC dans une récente note.
"Le litige opposant Louis Vuitton à la chaîne de thé au lait semble avoir attisé un sentiment accru de fierté nationale, ce qui a entraîné une baisse de la fréquentation dans les boutiques Louis Vuitton et aurait pu conduire la marque à afficher des résultats inférieurs à ceux du marché au cours de l'été", appuie Barclays. L'établissement a révisé jeudi sa prévision de croissance dans la division mode et maroquinerie de la société pour le troisième trimestre, passant de +3% à -2%.
La Chine connait un "faux départ"
SI LVMH, du fait de son statut de groupe numéro un du luxe, reste la partie la plus visible de l'iceberg, le groupe de Bernard Arnault est loin d'être la seule société à souffrir. Hermès, pourtant connu pour sa résilience plonge autant sur 2026 (-37,3%) et Kering est également malmené (-22,3%). Plus largement, l'indice paneuropéen "Stoxx Europe Luxury" chute lui de 24% sur 2026.
Surtout, un décrochage s'observe depuis quelques semaines. Le même indice "Stoxx Europe Luxury 10" a reculé d'environ 13% depuis la fin août.
Cette baisse coïncide en réalité avec les premiers commentaires négatifs d'analystes au sujet du troisième trimestre, commentaires qui se sont intensifiés au cours des récents jours.
Dès le 27 août, Bank of America a signalé, citant des données du secteur, que les tendances pour le troisième trimestre pointaient vers une dégradation de la demande de trois points de pourcentage par rapport au deuxième. La banque américaine signalait au passage que le mois de septembre serait le plus crucial, car il s'agit de celui où la base de comparaison est la plus élevée.
Bernstein écrivait pour sa part le 3 septembre que l'activité en Chine avait encore vraisemblablement connu un "faux départ", ou plutôt une fausse reprise, le troisième trimestre s'annonçant atone.
"Les premières données relatives au troisième trimestre 2026 indiquent que la reprise 'modérée' observée au cours des quatre derniers trimestres pourrait connaître un nouveau ralentissement.
Un échantillon de données sur les ventes dans les centres commerciaux de luxe en Chine continentale fait état d’un fort ralentissement de la croissance en juin et juillet 2026, toutes gammes de prix et catégories confondues, avec une baisse de 12% en juillet 2026", développait Bernstein.
Quelques jours plus tard, les analystes de Barclays ont écrit une note rapportant leurs conclusions d'un voyage en Chine. Leur constat reste simple : la tendance se détériore au troisième trimestre par rapport au deuxième.
"D'après nos différents échanges avec des exploitants de centres commerciaux, des marques, des experts du secteur, etc., les ventes en Chine ont reculé en juillet, probablement de l'ordre de 10% à 15% en moyenne, et le mois d'août n'a guère laissé entrevoir de signes d'amélioration. Ces chiffres contrastent avec les tendances du deuxième trimestre, qui, selon nos estimations, étaient restées stables ou avaient légèrement baissé", développaient-ils.
Un second semestre "plus difficile à gérer"
Les causes de cette détérioration en Chine s'avèrent nombreuses. Barclays cite des incertitudes économiques autour du marché immobilier dans le pays, un taux de chômage relativement élevé, ainsi que des conditions météo défavorables ou encore des indices boursiers chinois moins dynamiques, la richesse des ménages aisés étant étroitement corrélée à celle des actions. Barclays a également évoqué une tendance davantage liée à la mode : les consommateurs chinois préféreraient davantage les marques "lifestyle" aux griffes de luxe.
Même conclusion pour HSBC, dans une note publiée la semaine dernière. Les analystes de la banque sino-britannique rappellent que si le deuxième trimestre avait été un peu meilleur qu'espéré, la première partie d'année dans le luxe reste marquée par les incertitudes et les impacts négatifs liés au conflit au Moyen-Orient. Cette guerre a obéré la croissance du secteur à hauteur d'un point de pourcentage au premier semestre.
"Nous pensons toutefois que le second semestre 2026 ne sera pas plus clément et pourrait s'avérer plus difficile à gérer" pour les groupes de luxe, prévient l'établissement.
HSBC explique que le secteur du luxe dans son ensemble devra faire face à une base de comparaison exigeante aux troisième et quatrième trimestres, à des marchés coréens et américains, certes robustes, mais probablement moins qu'au deuxième trimestre, et à la détérioration de la dynamique en Chine continentale.
Dans ce contexte, la banque sino-britannique table sur une croissance pour le secteur de 5,2% et de 5,1% respectivement pour le troisième et quatrième trimestres après 5,8% et 7% aux premier et deuxième.
Est-ce que la tendance est partie pour perdurer ? "Nous pensons que la situation à court terme risque d’être difficile à gérer dans le secteur du luxe, mais nous restons prudemment optimistes pour le moyen terme", explique HSBC.
Morgan Stanley s'avère plus frileuse. "Nous prévoyons que l'environnement pour le secteur du luxe restera faible au cours des 18 prochains mois", a écrit lundi la banque américaine dans une note consacrée à LVMH.
Dans ce contexte, quelles valeurs privilégier ? "À notre avis, la forte correction observée dans l'ensemble du secteur du luxe a créé un point d'entrée plus attractif pour Hermès, notamment compte tenu de la résilience supérieure du groupe et de sa capacité structurelle à surperformer l'ensemble du secteur", a récemment écrit le bureau d'études indépendant Alphavalue.
HSBC pour sa part privilégie le "hard luxury", c'est-à-dire les montres et la joaillerie, par opposition au "soft luxury", à savoir les vêtements et la maroquinerie. Ce car ce segment bénéficie d'une meilleure perception de sa valeur tandis que le renouvellement créatif dans le "soft luxury" n'est pas encore visible selon elle.
Pour cette raison, la banque a pour valeur préférée le suisse Richemont, propriétaire de Cartier ainsi que de Van Cleef & Arpels. HSBC conseille également d'acheter Kering, Moncler et Prada.
Barclays, de son côté, est à "surpondérer", équivalent d'acheter, sur Richemont, Burberry, Moncler, Prada et LVMH.
Recevez toutes les infos sur LVMH en temps réel :
Par « push » sur votre mobile grâce à l’application BFM Bourse
Par email