(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
Les marchés européens ont entamé la semaine sur une note positive, profitant d'un apaisement des tensions sur les marchés pétroliers et obligataires, ainsi que d'un regain d'intérêt pour les valeurs technologiques. Le recul des cours du pétrole, favorisé par la reprise des discussions diplomatiques au Moyen-Orient, a notamment contribué à rassurer les investisseurs sur les perspectives d'inflation. Une baisse durable des prix de l'énergie pourrait en effet limiter les pressions sur les prix et réduire les risques de nouvelles tensions sur les taux d'intérêt.
En France, le CAC 40 a progressé de 0,83 % lundi pour terminer à 7 847 points. La tendance a également été favorable sur les autres places européennes, avec une hausse de 0,91 % du DAX allemand, à 25 410 points, et de 0,77 % du STOXX 600.
Sur le plan économique, les dernières statistiques allemandes apportent quelques signes encourageants. L'indice IFO, qui mesure la confiance des entreprises, s'est amélioré pour le sixième mois consécutif en octobre, atteignant 90,2 points contre 89,9 en septembre. Cette progression reste modeste, mais confirme une amélioration progressive des anticipations des entreprises, malgré une conjoncture encore fragile.
Aux États-Unis, Wall Street a également terminé dans le vert. Le Dow Jones a gagné 0,28 % à 52 361 points, le S&P 500 a progressé de 0,70 % à 7 676 points et le Nasdaq 100 a rebondi de 1,09 % à 29 273 points. Les semi-conducteurs ont été les principaux moteurs de la séance, avec une progression de 2,82 % de l'indice SOX. Le dépôt du dossier d'introduction en Bourse d'Anthropic, société spécialisée dans l'intelligence artificielle, a contribué à relancer l'intérêt des investisseurs pour le secteur.
Les dernières statistiques américaines témoignent par ailleurs d'une économie toujours résistante. L'indice d'activité nationale de la Fed de Chicago est remonté à 0,07 en septembre, contre -0,08 en août, tandis que l'indice manufacturier de Dallas a atteint 13,4 points en octobre, contre 9,8 précédemment. Ces chiffres montrent que l'activité continue de progresser, même si le ralentissement des commandes et de l'emploi, associé à la hausse des prix payés par les industriels, souligne la persistance de certaines tensions inflationnistes.
Ces données prennent une importance particulière à la veille de la décision de la Réserve fédérale américaine, attendue mercredi. Les investisseurs anticipent un maintien des taux directeurs, mais surveilleront surtout les commentaires de la banque centrale sur l'inflation, la croissance et l'évolution future de sa politique monétaire. Des taux durablement élevés pourraient notamment peser sur les valorisations des entreprises, particulièrement dans la technologie, où une part importante des bénéfices est attendue dans les années à venir.
Du côté des entreprises françaises, GTT a été l'une des principales déceptions de la séance de lundi. Le spécialiste des technologies de transport du gaz naturel liquéfié a perdu 11,66 % après avoir publié un chiffre d'affaires trimestriel de 183 millions d'euros, inférieur aux 193 millions attendus. Ce décalage provient essentiellement du calendrier de livraison de certains méthaniers, sans remise en cause des commandes. Malgré un recul de 4,9 % de son activité sur neuf mois, à 570,1 millions d'euros, GTT a maintenu ses prévisions annuelles et dispose toujours d'un carnet de commandes de 1,8 milliard d'euros.
À l'international, Meta a également retenu l'attention avec son projet de financement pouvant atteindre 95 milliards de dollars pour accélérer ses investissements dans l'intelligence artificielle. Cette annonce illustre l'ampleur des besoins en capitaux du secteur, alors que les dépenses d'investissement du groupe pourraient atteindre 135 à 145 milliards de dollars en 2026. Les investisseurs s'interrogent désormais sur la capacité de ces investissements considérables à générer des bénéfices suffisants pour justifier leur coût.
Sur les marchés des matières premières, le Brent a fortement reculé lundi, perdant plus de 6 % pour revenir autour de 110 dollars le baril. Les discussions engagées entre l'Iran, l'Arabie saoudite, la Turquie et le Pakistan ont ravivé les espoirs d'une désescalade militaire. La situation reste néanmoins instable, notamment en raison des attaques contre les infrastructures et le transport maritime dans la région.
La séance de mardi sera particulièrement riche en publications financières. En France, les investisseurs suivront notamment Orange, Saint-Gobain, Exosens, Alten, Verallia et Worldline. Orange a déjà annoncé un relèvement de son objectif de croissance de l'EBITDAaL pour 2026, tandis qu'Exosens a fait état d'une croissance de 23,5 % au troisième trimestre, confirmant ses objectifs précédemment relevés. En Europe, Novartis a également relevé ses prévisions après une progression de ses résultats trimestriels. ASM International et HSBC figurent parmi les autres grandes publications à surveiller.
Aux États-Unis, Boeing, Coca-Cola, UPS et Visa présenteront leurs résultats, offrant un éclairage sur plusieurs pans de l'économie américaine, de la consommation au transport de marchandises.
Sur le plan macroéconomique, les commandes américaines de biens durables seront publiées à 13h30, suivies à 15h00 des ventes de logements neufs et de l'indice de confiance des consommateurs du Conference Board, attendu à 81,2 points. Ces indicateurs permettront d'évaluer la solidité de la demande américaine et les conséquences des taux d'intérêt élevés sur les ménages et les entreprises. Le discours de Christine Lagarde, présidente de la Banque centrale européenne, à 18h00, sera également suivi de près.
Cette semaine s'annonce donc déterminante pour l'orientation des marchés. Au-delà de la décision de la Fed mercredi, les publications de Microsoft et Alphabet, puis d'Amazon et Intel jeudi, permettront de mesurer la rentabilité des investissements massifs dans l'intelligence artificielle. Après le rebond des valeurs technologiques, les investisseurs chercheront surtout à vérifier que la croissance des bénéfices reste suffisante pour soutenir des valorisations boursières élevées.
ELEMENTS GRAPHIQUES CLES
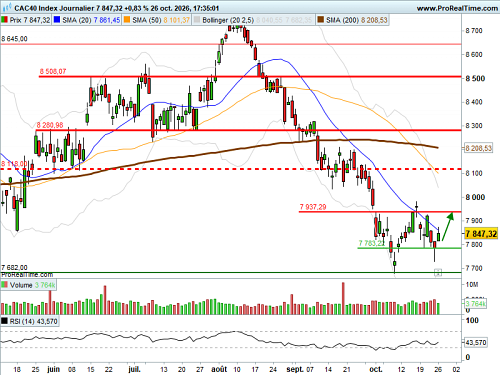
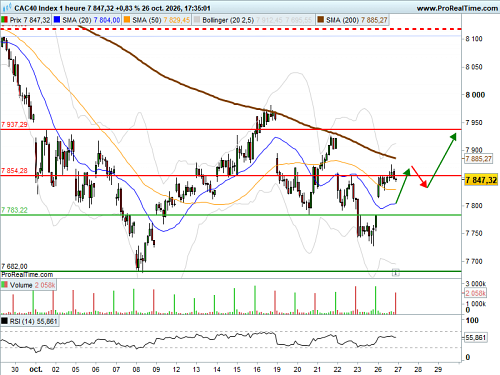
Sur le plan technique, l’indice parisien a enregistré hier une séance de rebond, conformément à nos anticipations. Il se heurte désormais à sa moyenne mobile à 20 périodes, toujours orientée à la baisse. Un franchissement confirmé en clôture ouvrirait la voie à un retour vers les 7 937 points, première résistance horizontale à surveiller. Au-delà de ce seuil, le mouvement haussier pourrait se prolonger au-dessus des 8 000 points. À l’inverse, une clôture sous les 7 783 points fragiliserait la dynamique de rebond actuellement en cours.
PREVISION
Au regard des facteurs graphiques clés que nous avons mentionnées, notre avis est positif sur l'indice CAC 40 à court terme.
Ce scénario haussier est valable tant que l’indice CAC 40 cote au dessus du support à 7783.00 points.
Le conseil BFM Bourse
Graphique en données horaires
Graphique en données quotidiennes