(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
Les marchés financiers ont terminé la semaine dernière dans un climat de nervosité, entre tensions géopolitiques, flambée du pétrole et interrogations croissantes sur la rentabilité des investissements dans l’intelligence artificielle. Vendredi, le Dow Jones a reculé de 1,23 %, le S&P 500 de 0,52 %, tandis que le Nasdaq 100 a terminé à l’équilibre, après une séance de jeudi particulièrement difficile pour les valeurs technologiques. Le secteur des semi-conducteurs a néanmoins tenté de se stabiliser, avec un rebond de 0,44 % de l’indice SOX. Les investisseurs s’interrogent désormais sur la capacité des géants américains à rentabiliser les sommes considérables investies dans les infrastructures liées à l’IA, notamment après les inquiétudes suscitées par les résultats de Meta.
En Europe, la séance a également été négative. Le CAC 40 a abandonné 0,36 %, le DAX 0,75 % et le Stoxx 600 0,31 %. La Bourse de Paris a particulièrement souffert des inquiétudes entourant les finances publiques françaises. Le rendement de l’emprunt d’État à 10 ans a dépassé 5,10 % la semaine dernière, un niveau inédit depuis 2002, traduisant la méfiance grandissante des investisseurs face à l'endettement du pays, aux difficultés budgétaires et à l'instabilité politique.
Vendredi soir, Moody’s a toutefois créé la surprise en maintenant la note souveraine française à Aa3, alors que de nombreux analystes anticipaient une dégradation. L’agence considère qu’un budget permettant de ramener le déficit public à 5 % du PIB en 2027 pourrait être adopté et que les tensions sociales et financières devraient progressivement s’atténuer. Cette décision offre un répit à la France, mais la perspective reste négative. Autrement dit, Moody’s n’exclut pas une dégradation ultérieure si les engagements budgétaires ne sont pas respectés ou si les conditions de financement continuent de se détériorer.
Sur le plan macroéconomique, la semaine s’annonce particulièrement chargée avec les réunions de trois grandes banques centrales. La Réserve fédérale américaine rendra sa décision mercredi, suivie de la Banque centrale européenne jeudi et de la Banque du Japon vendredi. Les marchés anticipent un maintien des taux dans les trois cas, mais les commentaires des banquiers centraux seront déterminants pour évaluer la suite de leur politique monétaire. La forte remontée des prix de l’énergie complique leur tâche, puisqu’elle risque d’alimenter l’inflation alors même que la croissance montre des signes de fragilité.
Le pétrole reste justement au centre des préoccupations. Après avoir dépassé 117 dollars vendredi, le Brent revient autour de 114 dollars ce lundi matin, soutenu à la baisse par les efforts de médiation du Qatar entre Washington et Téhéran. L'Allemagne a également engagé la vente d'une partie de ses réserves pétrolières stratégiques, dans le cadre d'un accord du G7 portant sur un maximum de 100 millions de barils. Les tensions au Moyen-Orient restent néanmoins importantes et entretiennent le risque de nouvelles perturbations de l'approvisionnement mondial.
Pour la séance de ce lundi, les investisseurs suivront à 10h00 l’indice Ifo du climat des affaires en Allemagne, attendu à 90 points, puis l’indice d’activité nationale de la Fed de Chicago à 13h30 et l’indice manufacturier de la Fed de Dallas à 15h30. Ces publications permettront de mieux apprécier la résistance des économies allemande et américaine dans un environnement marqué par la hausse des coûts énergétiques.
Du côté des entreprises, les dernières publications ont entraîné des variations particulièrement importantes. En France, Kering a plongé de 16,57 % vendredi, les investisseurs sanctionnant la faiblesse persistante de Gucci, notamment en Chine. Safran a perdu 10 %, en raison des inquiétudes sur le ralentissement de son activité de pièces de rechange, particulièrement rentable. À l’inverse, L’Oréal a progressé de 5,64 % après avoir dévoilé une croissance de ses ventes supérieure aux attentes. Sodexo a également gagné 6,29 %, porté par une croissance organique annuelle de 2 %, supérieure à ses prévisions, malgré une rentabilité toujours sous pression.
En Suède, Volvo Cars a connu une séance particulièrement difficile avec une chute de 24,23 %. Le constructeur automobile a publié une forte baisse de son chiffre d’affaires et une perte opérationnelle au troisième trimestre. Face à cette dégradation, le groupe prévoit 5 milliards de couronnes suédoises d’économies supplémentaires et la suppression de 2 500 emplois.
Aux États-Unis, Comfort Systems a reculé de 9,26 % malgré des résultats impressionnants. Son chiffre d’affaires trimestriel a progressé de 54 %, à 3,8 milliards de dollars, tandis que son bénéfice net a augmenté de 67 %, à 489 millions de dollars. Son carnet de commandes atteint désormais 17,8 milliards de dollars, en hausse de 90 %, grâce notamment à la construction de centres de données. Cette sanction boursière illustre les exigences élevées des investisseurs envers les entreprises exposées à l’intelligence artificielle, alors que la croissance organique du groupe devrait ralentir autour de 25 % en 2027, contre environ 45 % attendus cette année.
Enfin, plusieurs valeurs seront à surveiller ce lundi. GTT a confirmé ses objectifs annuels malgré un recul de son chiffre d’affaires au troisième trimestre, tandis que Thales inaugure une nouvelle usine de sonars en Australie. Safran pourrait rester sous pression après plusieurs réductions d’objectifs de cours, notamment chez Barclays, Deutsche Bank et JP Morgan. À l’inverse, HSBC a relevé son objectif sur L’Oréal de 450 à 470 euros, tandis que Jefferies a porté celui de Sodexo de 65 à 69 euros. Sur le front technologique, BE Semiconductor (BESI) voit son objectif abaissé de 240 à 169 euros par HSBC.
À Wall Street, Verizon, Cadence Design Systems et Nucor publieront leurs résultats. Mais les principales échéances arriveront dans les prochains jours avec les comptes de Microsoft, Alphabet et Amazon. Leurs commentaires sur les dépenses d’investissement, les centres de données et la rentabilité de l’intelligence artificielle pourraient donner une nouvelle direction au secteur technologique, après plusieurs séances marquées par une forte volatilité.
ELEMENTS GRAPHIQUES CLES
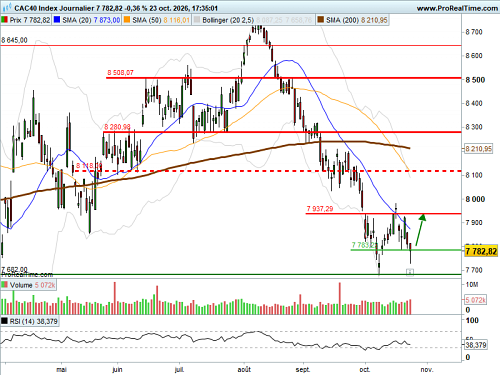
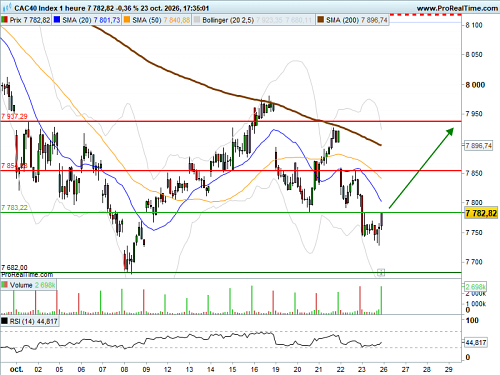
Sur le plan technique, le CAC 40 évolue actuellement sur une zone de support importante. La formation d’une mèche basse lors de la séance de vendredi constitue un premier signal encourageant, laissant entrevoir la possibilité d’un rebond dès aujourd’hui. Dans un premier temps, l’indice pourrait revenir tester sa moyenne mobile à 20 séances (MM20), toujours orientée à la baisse. Son franchissement ouvrirait la voie à un retour vers les récents sommets à 7 937 points. Un dépassement confirmé par une clôture au-dessus de ce niveau permettrait de poser les bases d’un rebond plus durable. À l’inverse, une rupture du support situé à 7 682 points risquerait de relancer la dynamique baissière de moyen terme.
PREVISION
Au regard des facteurs graphiques clés que nous avons mentionnées, notre avis est positif sur l'indice CAC 40 à court terme.
Ce scénario haussier est valable tant que l’indice CAC 40 cote au dessus du support à 7783.00 points.
Le conseil BFM Bourse
Graphique en données horaires
Graphique en données quotidiennes