(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
La semaine s’achève dans un climat de prudence sur les marchés financiers, entre une inflation toujours élevée, des banques centrales qui préfèrent temporiser et des investisseurs de plus en plus exigeants à l’égard des géants technologiques. Les dernières publications d’entreprises ont notamment ravivé les interrogations sur la rentabilité des investissements massifs dans l’intelligence artificielle, provoquant d’importantes corrections à Wall Street.
Sur le plan macroéconomique, les principales banques centrales ont choisi de maintenir leurs taux directeurs inchangés cette semaine. Aux États-Unis, la Réserve fédérale a marqué une pause après son relèvement de septembre, préférant observer les effets du resserrement monétaire déjà engagé sur l’économie. Les dernières statistiques confirment pourtant la résistance de l’activité américaine, avec une croissance du PIB de 3,4 % en rythme annualisé au troisième trimestre, contre 2,2 % au trimestre précédent et 3,2 % attendus. La consommation des ménages demeure solide et le marché du travail ne montre toujours pas de signes de dégradation majeure, comme en témoignent les inscriptions hebdomadaires au chômage, limitées à 194 000 contre 199 000 attendues.
Cette résistance économique s’accompagne toutefois d’une inflation persistante. L’indice PCE, mesure privilégiée de la Fed pour suivre l’évolution des prix, a progressé de 3,6 % sur un an en septembre, contre 3,4 % en août. L’inflation sous-jacente, qui exclut les composantes les plus volatiles comme l’énergie et l’alimentation, accélère également à 3,1 %, après 3 % précédemment. Ces chiffres, conformes aux attentes, montrent que les pressions inflationnistes restent importantes et compliquent la tâche de la banque centrale, qui doit trouver un équilibre entre la maîtrise des prix et le maintien de la croissance.
En Europe, la Banque centrale européenne a également maintenu ses taux inchangés, avec un taux de dépôt à 2,50 %. Cette décision intervient alors que l’inflation dans la zone euro a atteint 3,8 % en septembre, contre 3,2 % en août, principalement sous l’effet de la flambée des prix de l’énergie liée au conflit au Moyen-Orient. Christine Lagarde a confirmé qu’une nouvelle hausse des taux avait été envisagée dès octobre, mais que les responsables monétaires préféraient disposer de davantage d’informations avant de prendre leur décision. Un relèvement de 25 points de base lors de la réunion des 16 et 17 décembre apparaît désormais comme le scénario privilégié par les marchés.
La BCE doit néanmoins composer avec un autre risque : la hausse des coûts d’emprunt, qui pourrait peser sur l’activité économique et fragiliser les États les plus endettés. La France reste particulièrement surveillée, avec un écart de rendement entre les obligations françaises et allemandes à 10 ans proche de 155 points de base. Christine Lagarde a par ailleurs annoncé qu’elle quitterait ses fonctions le 7 février 2027, plusieurs mois avant le terme initial de son mandat.
Au Japon, la Banque du Japon a maintenu son taux directeur à 1,25 %, son niveau le plus élevé depuis 31 ans. Elle a toutefois annoncé une accélération de ses ventes d’ETF japonais, acquis au fil des années pour soutenir les marchés financiers. Au nouveau rythme annoncé, il lui faudrait encore 43 ans pour liquider ces positions, contre 112 ans auparavant. Cette décision confirme sa volonté de normaliser progressivement sa politique monétaire. Une nouvelle hausse des taux reste envisagée en décembre ou en janvier, alors que l’inflation sous-jacente à Tokyo demeure supérieure à l’objectif de 2 %, à 2,6 % en octobre.
Sur les marchés américains, les investisseurs ont surtout sanctionné les publications des grandes entreprises technologiques. Le Dow Jones a limité son recul à 0,25 %, à 52 342 points, tandis que le S&P 500 a cédé 0,30 %, à 7 720 points. Le Nasdaq 100, davantage exposé aux grandes valeurs technologiques, a en revanche chuté de 1,38 %, à 29 402 points. Le secteur des semi-conducteurs a également souffert, avec un repli de 1,42 % de l’indice SOX.
Alphabet a particulièrement retenu l’attention avec une chute de 12,64 %, effaçant près de 480 milliards de dollars de capitalisation boursière en une seule séance. Malgré la croissance de ses activités liées au cloud et à l’intelligence artificielle. Les investisseurs s’inquiètent de l’ampleur des dépenses engagées et de leur capacité à générer suffisamment de bénéfices à terme. Le marché semble désormais moins disposé à valoriser les seules perspectives de croissance et réclame davantage de visibilité sur les retours financiers de ces investissements.
Cette inquiétude s’est prolongée après la clôture avec les résultats d’Amazon. Le géant américain a publié un chiffre d’affaires trimestriel de 201,9 milliards de dollars, en hausse de 12 %, tandis que son bénéfice net a reculé de 2,4 %, à 20,7 milliards de dollars. Son activité de cloud AWS reste particulièrement dynamique, avec une croissance de 39 % et des revenus de 46 milliards de dollars. Toutefois, cette performance n’a pas suffi à rassurer les investisseurs. Amazon prévoit désormais 220 milliards de dollars d’investissements en 2026, principalement destinés au développement de ses infrastructures technologiques, alors que son flux de trésorerie disponible ressort à -42,4 milliards de dollars sur douze mois. Autrement dit, malgré des activités rentables et en croissance, le groupe consacre actuellement davantage de liquidités à ses investissements qu’il n’en génère après ses dépenses courantes. Le titre reculait ainsi de plus de 7 % dans les échanges après clôture.
Intel a subi une sanction encore plus sévère, avec une chute d’environ 23 % après la fermeture des marchés. Pourtant, le fabricant de semi-conducteurs a publié un chiffre d’affaires en hausse de 21 %, à 16,5 milliards de dollars, accompagné d’un bénéfice ajusté supérieur aux attentes. La déception provient essentiellement des perspectives : Intel prévoit entre 15 et 16 milliards de dollars de revenus au quatrième trimestre, contre 17,1 milliards attendus. Le groupe souffre du ralentissement du marché des ordinateurs personnels, de contraintes d’approvisionnement et des conséquences d’une explosion dans son usine israélienne, qui devrait réduire ses revenus d’environ 600 millions de dollars sur deux trimestres. À cela s’ajoutent des investissements industriels élevés, qui continueront de peser sur sa trésorerie.
Ces trois publications illustrent une évolution importante du comportement des investisseurs. La croissance liée à l’intelligence artificielle demeure réelle, notamment dans les centres de données et les services cloud, mais les marchés s’interrogent désormais davantage sur le coût de cette croissance et sur le délai nécessaire pour rentabiliser les sommes investies. Les bonnes performances commerciales ne suffisent donc plus systématiquement à soutenir les valorisations, particulièrement lorsque les perspectives de trésorerie se dégradent.
En Europe, la séance de jeudi a été nettement mieux orientée. Le CAC 40 a progressé de 1,15 %, à 7 970 points, tandis que le DAX allemand a gagné 1,31 %, à 26 039 points. L’indice paneuropéen STOXX 600 a avancé de 0,77 %, soutenu notamment par les valeurs financières, dont le secteur a progressé de 1,76 %. Cette meilleure tenue des marchés européens contraste avec les difficultés rencontrées par les grandes capitalisations technologiques américaines.
À Paris, Renault s’est distingué avec une progression de 6,91 %, après la publication de résultats supérieurs aux attentes. Le constructeur a réalisé un chiffre d’affaires de 11,6 milliards d’euros au troisième trimestre, en hausse de 1,5 %, malgré une baisse de 6 % de ses volumes de ventes. Cette résistance s’explique notamment par le dynamisme des véhicules électriques et par une stratégie commerciale privilégiant les ventes aux particuliers, généralement plus rentables. Renault a confirmé ses objectifs annuels, avec une marge opérationnelle proche de 5,5 % et un flux de trésorerie automobile d’environ 1 milliard d’euros. Dans un secteur confronté à une concurrence accrue et à des pressions sur les prix, cette capacité à préserver ses perspectives a été particulièrement appréciée.
Ailleurs en Europe, Adidas a également été salué par les investisseurs, avec une hausse de 5,76 %. L’équipementier allemand a enregistré un chiffre d’affaires record de 7,25 milliards d’euros au troisième trimestre, en progression de 9 %, et un résultat opérationnel en hausse de 37 %, à 1,01 milliard d’euros. Le bénéfice net a bondi de 53 %, à 706 millions d’euros, notamment grâce à un remboursement de droits de douane américains. Fort de ces résultats, Adidas a relevé son objectif de résultat opérationnel annuel à 2,5 milliards d’euros et confirmé une croissance attendue de ses ventes comprise entre 9 % et 10 %.
La prudence domine néanmoins ce vendredi matin en Asie. Le Nikkei japonais a reculé de 2,12 %, à 63 290 points, pénalisé par les fabricants d’équipements pour semi-conducteurs et les inquiétudes entourant les investissements dans l’intelligence artificielle. En Chine, le Shanghai Composite a perdu 1,44 %, à 3 599 points, tandis que le CSI 300 poursuit une série de douze semaines consécutives de baisse. Hong Kong fait toutefois exception, avec un Hang Seng en progression de 1,40 %, à 23 279 points, soutenu par un rebond des valeurs technologiques et immobilières.
La dernière séance de la semaine s’annonce particulièrement dense sur le plan économique. En Europe, les investisseurs suivront les premières estimations de croissance du troisième trimestre en France, en Allemagne et dans la zone euro, où une progression de 0,2 % sur le trimestre et de 1,1 % sur un an est attendue. Les statistiques du chômage allemand et européen, ainsi que les premières estimations de l’inflation d’octobre en France et en Allemagne, permettront également de mieux apprécier la situation économique et les marges de manœuvre de la BCE. Aux États-Unis, l’indice du coût de l’emploi et l’indicateur d’activité manufacturière de Chicago compléteront le calendrier macroéconomique.
La saison des résultats restera également au centre de l’attention. En France, Capgemini, Crédit Agricole, Sanofi, Scor et Spie figurent parmi les principales publications de la journée. Les premières annonces sont encourageantes : Capgemini et Sanofi ont relevé leurs perspectives annuelles, Crédit Agricole a publié des résultats en forte progression et Spie a enregistré une hausse de 13,7 % de son chiffre d’affaires trimestriel, à 2,89 milliards d’euros. À l’international, les investisseurs surveilleront notamment Puma, AstraZeneca, Chevron et ExxonMobil.
Enfin, les contrats à terme américains laissent entrevoir une ouverture difficile, avec un S&P 500 attendu en baisse d’environ 1,30 % et un Nasdaq 100 de 2,30 %, sous l’effet des réactions aux résultats d’Amazon et d’Intel notamment. Cette dernière séance pourrait ainsi confirmer la nervosité croissante des investisseurs à l’égard du secteur technologique, alors que la résistance de l’économie mondiale et la persistance de l’inflation continuent de compliquer les perspectives monétaires.
ELEMENTS GRAPHIQUES CLES
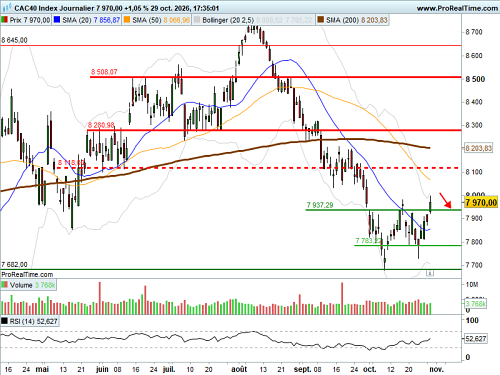
Techniquement, l’indice parisien est parvenu à franchir la résistance des 7 937 points, un niveau qui doit désormais jouer son rôle de support. Alors qu’une ouverture proche de l’équilibre se profile, une phase de consolidation après plusieurs séances consécutives de hausse apparaîtrait saine et permettrait de confirmer le changement de polarité de cette ancienne résistance. En cas de poursuite du mouvement haussier, la moyenne mobile à 50 jours constituera le prochain objectif des acheteurs.
PREVISION
Au regard des facteurs graphiques clés que nous avons mentionnées, notre avis est négatif sur l'indice CAC 40 à court terme.
Ce scénario baissier est valable tant que l’indice CAC 40 cote en dessous de la résistance à 8118.00 points.
Le conseil BFM Bourse
Graphique en données horaires
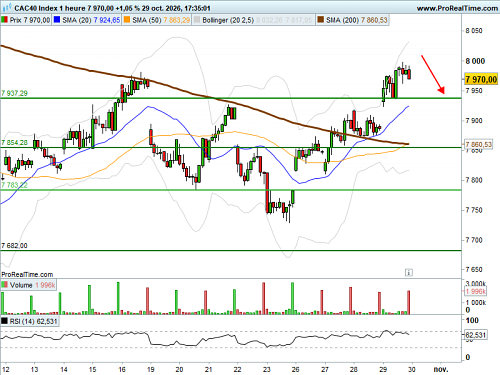
Graphique en données quotidiennes