(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
Les marchés financiers abordent une séance particulièrement chargée ce jeudi 29 octobre, entre décisions de politique monétaire, publications de résultats et indicateurs économiques majeurs. Après trois séances consécutives de hausse à Wall Street, les investisseurs semblent désormais plus prudents, notamment après les résultats contrastés des géants technologiques américains. En Europe, l'attention se tourne vers la Banque centrale européenne (BCE), dont les annonces pourraient avoir des conséquences importantes sur les marchés obligataires, particulièrement en France.
La Réserve fédérale américaine (Fed) a maintenu hier soir ses taux directeurs dans une fourchette comprise entre 3,75 % et 4 %, conformément aux attentes. Son président, Kevin Warsh, a souligné la bonne résistance de l'économie américaine, soutenue par une consommation encore dynamique, des investissements robustes et un marché du travail relativement solide. L'inflation reste néanmoins supérieure à l'objectif de 2 %, ce qui justifie le maintien d'une politique monétaire restrictive.
La Fed semble toutefois vouloir se donner davantage de temps pour mesurer les effets de sa dernière hausse de taux, intervenue en septembre. Une nouvelle augmentation en décembre reste envisageable, mais la banque centrale ne souhaite pas s'engager prématurément. Cette prudence entretient l'incertitude sur les marchés obligataires, où les rendements à long terme restent sous pression. Les investisseurs s'inquiètent notamment de la persistance de l'inflation et de l'ampleur des déficits publics américains, qui pourraient maintenir durablement les coûts de financement à des niveaux élevés.
En Europe, la BCE doit annoncer sa décision à 14h15, avant la conférence de presse de Christine Lagarde à 14h45. L'institution devrait maintenir son taux de dépôt à 2,5 %, après deux hausses intervenues depuis juin. La remontée des prix de l'énergie, alimentée par les tensions au Moyen-Orient, continue de faire peser un risque sur l'inflation. Les marchés anticipent d'ailleurs plusieurs relèvements supplémentaires des taux directeurs au cours des prochains mois.
La situation est néanmoins délicate pour la BCE. La forte remontée des rendements obligataires a déjà durci les conditions de financement des entreprises, des ménages et des États, ce qui pourrait freiner l'activité économique sans nécessiter de nouvelles hausses de taux. Cette problématique est particulièrement sensible en France, où les inquiétudes budgétaires ont provoqué une augmentation importante du coût de la dette publique. L'écart de rendement entre les obligations françaises et allemandes à dix ans atteint désormais environ 157 points de base, témoignant de la défiance persistante des investisseurs. Les déclarations de Christine Lagarde sur ces tensions seront donc particulièrement surveillées, tout comme ses éventuels commentaires concernant son avenir à la tête de l'institution.
Sur le plan macroéconomique, la journée sera également déterminante aux États-Unis. À 13h30, les investisseurs prendront connaissance de la première estimation du PIB du troisième trimestre, pour lequel une croissance annualisée de 3,2 % est attendue, ainsi que des chiffres de l'inflation PCE de septembre. Cet indicateur, particulièrement suivi par la Fed, devrait ressortir à 3,6 % sur un an, contre 3,1 % pour sa composante sous-jacente, qui exclut les prix de l'énergie et de l'alimentation. Les inscriptions hebdomadaires au chômage, attendues à 198 000, permettront également d'évaluer la résistance du marché du travail américain.
Ces publications seront essentielles pour déterminer si l'économie américaine conserve suffisamment de vigueur pour justifier de nouvelles hausses de taux. Une inflation supérieure aux attentes pourrait notamment raviver les tensions sur les rendements obligataires et peser sur les valorisations boursières.
En zone euro, les investisseurs suivront également les indicateurs de confiance économique et des consommateurs, attendus à 11h00, avant de se concentrer sur les annonces de la BCE.
Du côté des marchés actions, Wall Street a terminé la séance de mercredi dans le vert pour la troisième journée consécutive. Le Dow Jones a progressé de 0,19 % à 52 475 points, le S&P 500 de 0,28 % à 7 743 points et le Nasdaq 100 de 0,55 % à 29 813 points. Le secteur des semi-conducteurs s'est particulièrement distingué, avec une progression de 1,75 %. La tendance pourrait néanmoins s'inverser à l'ouverture, les contrats à terme laissant entrevoir un recul proche de 1 % du Nasdaq 100 après les publications technologiques de la veille.
Alphabet constitue la principale déception de cette nouvelle vague de résultats. La maison mère de Google a enregistré un chiffre d'affaires trimestriel de 127,58 milliards de dollars, en hausse de 25 %, mais légèrement inférieur aux attentes des analystes. Le résultat opérationnel, à 40,58 milliards de dollars, ressort également sous le consensus. Pourtant, Google Cloud continue d'afficher une croissance exceptionnelle, avec des revenus qui ont plus que doublé sur un an pour atteindre 30,71 milliards de dollars, portés par la demande en infrastructures d'intelligence artificielle.
Le problème se situe principalement au niveau de la rentabilité et de la génération de trésorerie. Les investissements massifs dans les centres de données et les équipements informatiques ont limité le flux de trésorerie disponible à 9,07 milliards de dollars sur le trimestre. Les investisseurs s'interrogent donc sur la capacité du groupe à transformer cette croissance spectaculaire en bénéfices et en liquidités durables. Cette déception a entraîné une chute de près de 10 % du titre après la clôture, représentant potentiellement plusieurs centaines de milliards de dollars de capitalisation boursière effacés.
À l'inverse, Microsoft a rassuré les marchés avec des résultats supérieurs aux attentes. Son chiffre d'affaires trimestriel a progressé de 19 % à 92,28 milliards de dollars, tandis que le bénéfice ajusté par action a atteint 4,89 dollars, contre 4,73 dollars anticipés. La croissance d'Azure, sa plateforme de services cloud, a accéléré à 48 %, avec 33,17 milliards de dollars de revenus, confirmant la vigueur de la demande liée à l'intelligence artificielle.
Malgré 45,2 milliards de dollars consacrés aux investissements et aux contrats de location-financement sur le trimestre, Microsoft a dégagé un flux de trésorerie disponible de 18,63 milliards de dollars, nettement supérieur aux attentes. Cette solidité financière constitue un avantage important dans un secteur où les dépenses d'infrastructures explosent. Le titre progressait ainsi de près de 3 % après la clôture.
Ces deux publications illustrent une évolution importante du comportement des investisseurs. La croissance liée à l'intelligence artificielle ne suffit plus, à elle seule, à convaincre les marchés. Les entreprises doivent désormais démontrer leur capacité à rentabiliser leurs investissements et à préserver leur génération de trésorerie. Les réactions boursières particulièrement contrastées d'Alphabet et de Microsoft en témoignent.
D'autres publications ont également provoqué de fortes variations après la clôture américaine. Fortinet, spécialiste de la cybersécurité, a notamment chuté de près de 25 %, tandis que ServiceNow a abandonné environ 18 %. À l'inverse, Carvana et Chipotle ont progressé respectivement de plus de 8 % et de 7 % après leurs résultats.
En Europe, les indices ont terminé la séance de mercredi sans véritable direction. Le CAC 40 est resté stable à 7 886 points, tandis que le DAX allemand a gagné 0,44 % à 25 704 points et que le Stoxx 600 a légèrement progressé de 0,07 %. Les publications d'entreprises continuent néanmoins de provoquer d'importants mouvements sur certaines valeurs.
Stellantis s'est particulièrement distingué avec une envolée de 15,38 % après des résultats trimestriels meilleurs que prévu. Le constructeur automobile a enregistré un chiffre d'affaires de 37,61 milliards d'euros, en hausse de 1 %, contre 36,32 milliards attendus. Sa perte ajustée a également été réduite, tandis que la direction a confirmé ses perspectives annuelles. Le groupe bénéficie notamment d'une amélioration des volumes en Europe et des premiers effets de son plan de redressement, qui prévoit 6 milliards d'euros d'économies annualisées à terme. Après une chute de plus de 50 % depuis le début de l'année, ces annonces ont été accueillies favorablement par les investisseurs.
Dans le secteur des semi-conducteurs, ASM International a progressé de 4,09 % après avoir annoncé un chiffre d'affaires trimestriel record de 1,16 milliard d'euros, en hausse de 45 %. Son bénéfice net ajusté a bondi de 53 %, porté par la demande en équipements de fabrication de puces avancées, notamment pour l'intelligence artificielle. Le groupe prévoit désormais de dépasser 5,7 milliards d'euros de chiffre d'affaires en 2027, atteignant ainsi avec trois ans d'avance son objectif initialement fixé pour 2030. Un nouveau programme de rachat d'actions de 300 millions d'euros a également été annoncé.
À l'inverse, Adyen a lourdement chuté de 13,35 %, malgré un chiffre d'affaires trimestriel en hausse de 23 %, supérieur aux attentes. Les investisseurs ont surtout sanctionné la révision à la baisse de son objectif de marge d'EBITDA pour 2026, ramené de 52 % à 50 %, ainsi que l'abandon de ses ambitions de rentabilité à moyen terme. Le spécialiste néerlandais des paiements souhaite accélérer ses recrutements et développer de nouvelles activités, mais ces dépenses supplémentaires suscitent des interrogations sur l'évolution future de ses marges.
La séance de ce jeudi s'annonce tout aussi dense sur le front des résultats européens, avec plusieurs grandes entreprises françaises ayant déjà communiqué leurs performances.
Air Liquide a notamment fait état d'une progression de 4,3 % de son chiffre d'affaires trimestriel hors effets de change et énergie, tout en confirmant ses objectifs annuels. Société Générale a annoncé des résultats trimestriels records, tandis qu'Amundi a publié des performances en amélioration. Renault a également confirmé ses perspectives pour 2026 malgré un chiffre d'affaires quasiment stable, alors que STMicroelectronics anticipe une accélération de ses résultats.
D'autres groupes ont livré des indications encourageantes, à l'image de Sopra Steria, qui relève son objectif de croissance organique annuelle à une fourchette comprise entre 2,5 % et 3 %, ou encore de Mersen, qui revoit ses ambitions à la hausse grâce aux investissements dans les infrastructures électriques.
À l'échelle européenne, les résultats de Volkswagen, Adidas, Shell, BBVA, ING et Anheuser-Busch InBev figurent également parmi les principales publications à suivre.
Aux États-Unis, la journée sera marquée par les résultats de Caterpillar, Mastercard, Eli Lilly, Merck et Linde, avant les publications très attendues d'Amazon et d'Intel. Les investisseurs surveilleront particulièrement les performances d'Amazon Web Services, l'activité cloud d'Amazon, afin de déterminer si la demande en infrastructures d'intelligence artificielle reste aussi dynamique que celle observée chez Microsoft et Alphabet.
Cette nouvelle vague de résultats intervient à un moment où les marchés semblent devenir plus exigeants. Après plusieurs mois de progression des grandes valeurs technologiques, les investisseurs accordent désormais une importance croissante à la rentabilité réelle des investissements, à la génération de trésorerie et à la solidité des perspectives financières.
Entre les chiffres de l'inflation américaine, la croissance du PIB, les annonces de la BCE et les nombreuses publications trimestrielles, cette séance pourrait donc jouer un rôle important dans l'orientation des marchés à court terme. La question centrale reste de savoir si la résistance des bénéfices des entreprises suffira à compenser les effets d'une politique monétaire durablement restrictive et de coûts de financement toujours élevés.
ELEMENTS GRAPHIQUES CLES
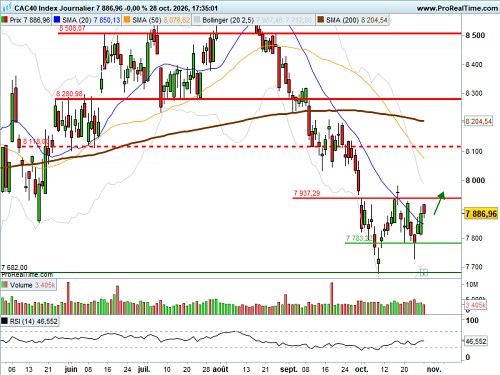
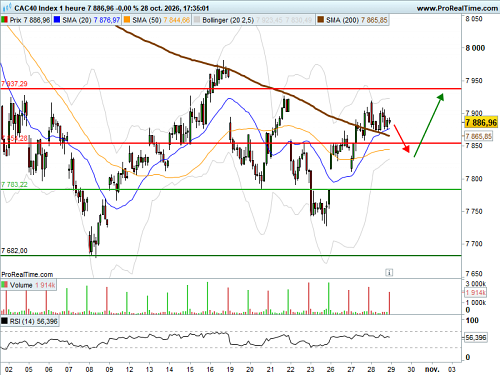
Sur le plan technique, l’indice parisien évolue toujours au sein d’un trading range compris entre 7 783 et 7 937 points. Actuellement au contact de la borne haute de cette zone de consolidation, un franchissement confirmé de la résistance des 7 937 points constituerait un signal positif, susceptible de favoriser une nouvelle impulsion haussière. À l’inverse, une rupture du support des 7 783 points marquerait une détérioration de la configuration technique et pourrait ouvrir la voie à une correction de plus grande ampleur.
PREVISION
Au regard des facteurs graphiques clés que nous avons mentionnées, notre avis est positif sur l'indice CAC 40 à court terme.
Ce scénario haussier est valable tant que l’indice CAC 40 cote au dessus du support à 7783.00 points.
Le conseil BFM Bourse
Graphique en données horaires
Graphique en données quotidiennes