


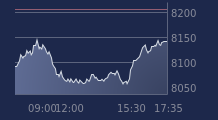

(BFM Bourse) - La Bourse de Paris a clôturé en repli vendredi, dans le sillage de la sévère correction subie la veille par Wall Street. La robustesse du marché du travail américain n’a pas suffi à dissiper l’aversion au risque.
La Bourse de Paris a terminé la semaine sous pression. Le CAC 40 a cédé 0,81%, à 8.139 points, vendredi 6 novembre, pénalisé par le regain d’aversion au risque provoqué par la déroute de Wall Street lors de la séance précédente.
L’indice parisien a perdu jusqu’à 1,9% en séance, avant de réduire ses pertes à l’ouverture des marchés américains. Ces derniers tentaient alors de rebondir après leur forte correction de la veille.
À la clôture des marchés européens, le Nasdaq avance de 1,5%, le S&P 500 de 0,9% tandis que le Dow Jones est stable. Ce rebond restait toutefois très insuffisant pour effacer les pertes enregistrées jeudi. Le S&P 500 avait alors chuté de 4,4%, tandis que le Nasdaq Composite avait abandonné 5,5%, signant sa plus forte baisse en 19 mois.
Particulièrement malmené, le secteur des semi-conducteurs avait plongé de 12,25%, selon l’indice PHLX Semiconductor, qui a connu sa pire séance depuis mars 2020.
Plusieurs statistiques américaines encourageantes
Dans ce climat particulièrement tendu, les investisseurs ont pris connaissance de plusieurs indicateurs encourageants sur l’économie américaine. Le rapport sur l’emploi d’octobre a notamment surpris par sa vigueur. Quelque 165.000 postes ont été créés, tandis que le taux de chômage a légèrement reculé, de 4,2% à 4,1%.
Ces données se sont révélées nettement supérieures aux attentes. Elles confortent toutefois le scénario d’un nouveau resserrement monétaire de la Réserve fédérale, une perspective peu favorable aux actifs risqués.
Autre signal favorable, la confiance des ménages américains s’est redressée plus fortement que prévu en novembre, selon l’estimation préliminaire de l’enquête de l’Université du Michigan.
L’indice s’est établi à 51,0 contre 48,0 en octobre, alors que les économistes interrogés par Reuters tablaient sur une stabilité. La composante mesurant les perspectives des consommateurs a progressé à 50,9, après 48,8 le mois précédent et contre 49,5 attendu. Les anticipations d’inflation à un an ont, quant à elles, reculé de 4,7% à 4,3%.
Sur cinq jours, il progresse d’un peu plus de 2,1%, notamment grâce à un rebond de 2% mercredi, dans le sillage du sévère revers électoral subi par Donald Trump.
Trente-cinq valeurs du CAC 40 dans le rouge
La baisse du jour a touché une bonne partie des valeurs du CAC 40. Capgemini (-2,8%) et Euronext (-2,5%) ont accusé les replis les plus marqués.
Hors CAC 40, TP, anciennement Teleperformance, a dévissé de 15,30% après avoir publié une croissance décevante et abaissé ses perspectives pour 2026.
Air France-KLM a rebondi de 7,1%, soutenu par Barclays, qui a relevé de deux crans sa recommandation sur le transporteur franco-néerlandais. La banque estime notamment que le groupe profite désormais d’une demande « saine » sur le segment premium.
Le titre avait déjà bondi de 12,1% la veille, après la publication de résultats en nette amélioration au troisième trimestre 2026. La hausse des recettes unitaires et la maîtrise des coûts ont permis au groupe de renforcer sa rentabilité.
Bonduelle termine stable. Le groupe a dévoilé un point d'activité trimestriel faisant ressortir une performance supérieure aux attentes en Europe.
Sur les autres marchés, les cours du pétrole reculent un peu. Le contrat de janvier sur le Brent de la mer du Nord cède 0,7%, à 97,58 dollars le baril. Le contrat de décembre sur le WTI redonne 0,3%, à 90,24 dollars. Sur le marché des changes, l’euro cède 0,7% face au billet vert, à 1,1152 dollar.