(BFM Bourse) - Les marchés américains ont terminé la séance de mercredi dans le vert pour la troisième journée consécutive, malgré un environnement monétaire toujours incertain. Le Dow Jones Industrial a progressé de 0,19 % à 52 475 points, tandis que le S&P 500 a gagné 0,28 % à 7 744 points. Le Nasdaq 100 a, pour sa part, avancé de 0,55 % à 29 813 points. Sur le plan sectoriel, les semi-conducteurs se sont distingués avec une progression de 1,75 %, alors que les services aux collectivités ont reculé de 0,84 %. La tendance devrait toutefois s'inverser à l'ouverture de ce jeudi, les contrats à terme sur le Nasdaq anticipant un repli d'environ 1 %, principalement sous l'effet des publications contrastées des grandes entreprises technologiques.
Hier soir, la Réserve fédérale américaine (Fed) a, comme attendu, maintenu ses taux directeurs dans une fourchette comprise entre 3,75 % et 4 %. La banque centrale a souligné la bonne résistance de l'économie américaine, soutenue par la solidité de l'investissement et un marché du travail qui demeure relativement robuste. Toutefois, l'inflation reste trop élevée pour envisager un assouplissement de la politique monétaire. La Fed préfère donc temporiser avant de décider d'un éventuel nouveau relèvement des taux.
Cette décision intervient dans un contexte particulier, marqué par la hausse des prix de l'énergie liée au conflit au Moyen-Orient et par l'approche des élections américaines de mi-mandat du 3 novembre. Les investisseurs anticipent désormais majoritairement une nouvelle hausse des taux de 25 points de base en décembre, avec une probabilité supérieure à 80 % selon l'outil FedWatch du CME. Cette perspective rappelle que, contrairement aux années précédentes, la priorité de la banque centrale reste la maîtrise des tensions inflationnistes plutôt que le soutien à l'activité économique.
Le marché obligataire demeure également sous surveillance. Malgré un léger repli ce jeudi, le rendement des obligations américaines à 10 ans évolue toujours autour de 5 %, un niveau particulièrement élevé qui renchérit le financement de l'économie et pèse sur la valorisation des actifs financiers. Les investisseurs restent préoccupés par la persistance de l'inflation, l'ampleur des déficits budgétaires américains et les besoins de financement du Trésor. Dans ce contexte, le maintien durable de taux élevés constitue un risque supplémentaire pour les entreprises les plus valorisées, notamment dans le secteur technologique.
Sur le front macroéconomique, les dernières statistiques publiées ce jeudi confirment néanmoins la résilience de l'économie américaine. Le produit intérieur brut a progressé de 3,4 % en rythme annualisé au troisième trimestre, dépassant les 3,2 % anticipés par les économistes et accélérant nettement par rapport aux 2,2 % enregistrés au deuxième trimestre. Cette performance témoigne d'une activité économique toujours dynamique malgré le durcissement des conditions de financement.
Le marché du travail confirme également sa résistance. Les nouvelles inscriptions hebdomadaires au chômage sont ressorties à 194 000, contre 199 000 attendues et 195 000 la semaine précédente. Ce niveau relativement faible montre que les entreprises continuent globalement de conserver leurs salariés, malgré le ralentissement observé dans certains secteurs. Ces données constituent une bonne nouvelle pour la croissance, mais elles pourraient aussi conforter la Fed dans sa volonté de maintenir une politique monétaire restrictive.
Les investisseurs surveillent parallèlement les chiffres de l'inflation PCE de septembre, indicateur privilégié de la Réserve fédérale pour mesurer l'évolution des prix à la consommation. Les attentes portent sur une hausse annuelle de 3,6 % pour l'indice général et de 3,1 % pour l'indice sous-jacent, qui exclut les prix de l'alimentation et de l'énergie. Ces chiffres sont particulièrement importants, car une inflation persistante pourrait renforcer les anticipations de nouvelles hausses de taux et accentuer la pression sur les marchés obligataires comme sur les actions.
Du côté des entreprises, la saison des résultats bat son plein et les réactions boursières deviennent particulièrement violentes, notamment dans la technologie. Les investisseurs ne se contentent plus de regarder la croissance du chiffre d'affaires ou des bénéfices : ils accordent désormais une importance croissante à la rentabilité des investissements dans l'intelligence artificielle et, surtout, à leur capacité à générer de la trésorerie.
Alphabet en constitue la parfaite illustration. La maison mère de Google a publié un chiffre d'affaires trimestriel de 127,58 milliards de dollars, en progression de 25 % sur un an, mais légèrement inférieur aux attentes. Son résultat opérationnel, à 40,58 milliards de dollars, a également déçu les analystes. Pourtant, l'activité Google Cloud poursuit son développement spectaculaire, avec des revenus qui ont plus que doublé pour atteindre 30,71 milliards de dollars, dépassant les prévisions du marché.
Le principal problème se situe ailleurs. Alphabet investit massivement dans ses infrastructures d'intelligence artificielle, notamment dans les centres de données, ce qui mobilise des ressources financières considérables et pèse sur sa génération de trésorerie. Les investisseurs commencent donc à s'interroger sur le délai nécessaire pour rentabiliser ces dépenses. Malgré la croissance exceptionnelle du cloud, le titre reculait d'environ 10 % dans les échanges précédant l'ouverture, illustrant le changement d'attitude du marché à l'égard des investissements dans l'IA.
À l'inverse, Microsoft a rassuré les investisseurs grâce à des résultats supérieurs aux attentes et à une génération de trésorerie particulièrement solide. Le groupe a enregistré un chiffre d'affaires trimestriel de 92,28 milliards de dollars, en hausse de 19 %, tandis que son bénéfice ajusté par action a atteint 4,89 dollars, contre 4,73 dollars anticipés.
L'activité Azure, qui regroupe les services d'informatique à distance du groupe, demeure le principal moteur de croissance, avec des revenus en progression de 48 % à 33,17 milliards de dollars. Microsoft a pourtant consacré 45,2 milliards de dollars à ses investissements sur le trimestre, principalement pour développer ses capacités dans l'intelligence artificielle. La différence avec Alphabet réside dans la capacité du groupe à préserver une génération de trésorerie supérieure aux attentes malgré ces dépenses considérables. Cette situation rassure les investisseurs sur la rentabilité future de ses investissements et explique la progression de plus de 2 % du titre après la clôture.
Ces deux publications illustrent parfaitement une évolution importante du marché : les investisseurs continuent de croire au potentiel de l'intelligence artificielle, mais ils deviennent beaucoup plus exigeants sur la discipline financière. Les dépenses massives ne suffisent plus à justifier des valorisations élevées. Les entreprises doivent désormais démontrer que ces investissements se traduisent concrètement par une croissance rentable et une génération de trésorerie suffisante.
Cette sélectivité se retrouve également dans les autres publications technologiques. Fortinet, spécialiste de la cybersécurité, a vu son titre plonger d'environ 26 % après ses résultats, tandis que ServiceNow, éditeur de logiciels destinés aux entreprises, a perdu près de 20 %. Ces corrections témoignent de la nervosité des investisseurs face à des publications qui ne répondent pas pleinement aux attentes, dans un secteur où les valorisations restent particulièrement exigeantes.
Dans l'industrie, Caterpillar a également déçu les marchés malgré une progression importante de ses bénéfices. Le fabricant américain d'engins de construction et d'équipements miniers a publié un bénéfice ajusté de 7,20 dollars par action, contre 4,95 dollars un an auparavant et 7,06 dollars attendus. Son chiffre d'affaires a progressé de 17 % à 20,68 milliards de dollars, mais reste légèrement inférieur aux 20,76 milliards anticipés. Le titre reculait ainsi de près de 10 % avant l'ouverture. Cette réaction montre que, même lorsque les bénéfices progressent fortement, une publication peut être sanctionnée si les attentes du marché sont particulièrement élevées.
À l'inverse, le laboratoire pharmaceutique Eli Lilly poursuit son impressionnante trajectoire de croissance, portée par le succès de ses traitements contre le diabète et l'obésité. Son chiffre d'affaires trimestriel a bondi de 39 % à 24,4 milliards de dollars, dépassant largement les 22,58 milliards attendus. Les ventes de Mounjaro ont progressé de 65 % à 10,72 milliards de dollars, tandis que celles de Zepbound ont augmenté de 49 % à 5,35 milliards. Fort de ces résultats, le groupe a relevé ses prévisions de chiffre d'affaires annuel, désormais comprises entre 91 et 92 milliards de dollars, contre 85 à 87 milliards précédemment. Le titre progressait de plus de 3 % avant l'ouverture.
Le groupe industriel Linde a également publié des résultats solides, avec un chiffre d'affaires en hausse de 9 % à 9,4 milliards de dollars et un bénéfice ajusté par action de 4,59 dollars, supérieur aux 4,52 dollars attendus. Le spécialiste des gaz industriels a légèrement relevé ses perspectives annuelles et vise désormais un bénéfice ajusté par action compris entre 17,82 et 17,92 dollars. Cette publication confirme la bonne résistance de plusieurs segments industriels, notamment l'électronique, même si l'amélioration des perspectives reste relativement limitée.
Enfin, la séance sera encore marquée par plusieurs publications importantes, notamment celles d'Amazon et d'Intel après la clôture américaine, ainsi que les résultats de Mastercard et Starbucks. Ces annonces permettront de mieux apprécier la santé de la consommation américaine, l'évolution des dépenses des entreprises et la dynamique du secteur technologique.
Dans l'ensemble, les dernières données confirment une économie américaine toujours robuste, avec une croissance supérieure aux attentes et un marché du travail résistant. Cette solidité constitue un soutien pour les bénéfices des entreprises, mais elle complique également la tâche de la Réserve fédérale, confrontée à une inflation persistante. Sur les marchés actions, la saison des résultats révèle par ailleurs une sélectivité croissante des investisseurs, particulièrement dans la technologie. La croissance reste recherchée, mais elle doit désormais s'accompagner d'une rentabilité solide et d'une génération de trésorerie convaincante. Dans un environnement de taux durablement élevés, cette exigence pourrait continuer de provoquer d'importantes divergences de performances entre les entreprises.
ELEMENTS GRAPHIQUES CLES
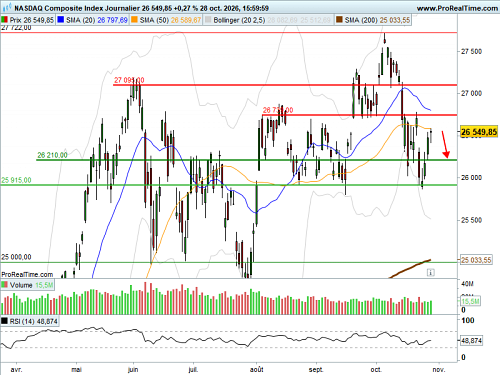
L’indice devrait ouvrir la séance en gap baissier. Après plusieurs séances de rebond, une phase de consolidation apparaît légitime et pourrait entraîner un retour vers le support des 26 210 points. Il faudra toutefois surveiller attentivement le seuil des 25 915 points, dont la rupture risquerait d’ouvrir la voie à une correction de plus grande ampleur. À l’inverse, une clôture au-dessus de la moyenne mobile à 50 jours, qui a constitué le point haut de la séance d’hier, renforcerait le scénario d’une poursuite du rebond, avec pour prochain objectif la moyenne mobile à 20 jours, actuellement située à 26 739 points.
PREVISION
Au regard des facteurs graphiques clés que nous avons mentionnées, notre avis est négatif sur l'indice Nasdaq Composite à court terme.
Ce scénario baissier est valable tant que l’indice Nasdaq Composite cote en dessous de la résistance à 26739.00 points.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES