


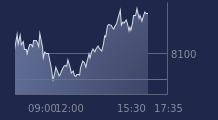
(BFM Bourse) - Le métal précieux recule nettement ce lundi 28 septembre alors que le blocage du conflit au Moyen-Orient pèse sur son attrait.
Alors qu'il semblait encore voué à monter indéfiniment sur les marchés au début de l'année, l'or a depuis déchanté. Depuis ses records historiques atteints en janvier, le métal précieux reste en baisse de plus de 23%.
L'or n'a pas résisté à la tempête provoquée par la guerre au Moyen-Orient. En raison de l'éclatement de ce conflit, les cours des prix des hydrocarbures ont bondi et les craintes de stagflation (une croissance anémique doublée d'une inflation galopante) ont surgi.
Cet environnement a poussé les grandes banques centrales à relever leurs taux directeurs tout en provoquant une envolée des taux et des rendements obligataires. Le taux à 10 ans du titre de dette des États-Unis évolue actuellement à des plus hauts depuis près de 20 ans.
>> Accédez à nos analyses graphiques exclusives, et entrez dans la confidence du Portefeuille Trading
Un rebond en 2027?
Cette configuration plombe l'or pour des raisons mécaniques. L'or ne produit pas de revenus (contrairement aux obligations avec coupons ou des actions avec des dividendes). Son cours est en conséquence pénalisé par les hausses des taux d'intérêt, car il devient alors de moins en moins intéressant d'investir dans de l'or plutôt que de le placer, tout choses égales par ailleurs.
La "relique barbare" comme la surnommait l'illustre économiste John Maynard Keynes, abandonne encore 3% ce lundi 28 septembre, à 4.152,75 dollars l'once et chute de près de 7% sur un mois.
La baisse du jour de l'or s'explique par l'absence d'avancée concrète dans les discussions entre Téhéran et Washington pour mettre fin au conflit et rouvrir le détroit d'Ormuz. Ce qui maintient les cours du pétrole sous tension, de même que les taux obligataires. Le taux à 10 ans américain se tend encore de 0,05 point de pourcentage ce lundi.
"La pression exercée par les taux devient de plus en plus difficile à ignorer", a déclaré à Bloomberg Ole Hansen, responsable de la stratégie sur les matières premières chez Saxo Bank A/S. "En règle générale, une hausse aussi brutale du coût d’opportunité lié à la détention d’un actif ne générant pas de rendement constituerait un frein majeur pour l’or", a-t-il ajouté.
Dans une récente note, UBS jugeait que l'or faisait face à des" vents contraires" de court terme, notamment les hausses de taux de la part de la Réserve fédérale américaine.
"Toutefois, la décision relative aux taux et la perspective de nouvelles hausses sont largement anticipées par les acteurs du marché, et le resserrement de la politique monétaire ne remet pas en cause, selon nous, l’intérêt d’un investissement à long terme dans l’or", écrivait la banque suisse.
"La hausse des niveaux d’endettement mondiaux, nos prévisions d’un affaiblissement progressif du dollar américain et la probabilité de baisses des taux de la Fed l’année prochaine devraient soutenir la demande des investisseurs pour l’or. Conjugués à une incertitude géopolitique accrue, ces facteurs devraient offrir un contexte favorable à moyen terme pour le métal jaune", listait-elle.
La banque suisse anticipe l'once d'or à 4.600 dollars à fin 2026 et à 5.400 dollars à fin 2027.
Goldman Sachs anticipe de son côté une once d'or à 5.400 dollars à fin 2027, car ses économistes s'attendent à ce que la Fed procède à trois baisses de taux entre septembre 2027 et mars 2028.