


(BFM Bourse) - Aquaculture, infrastructures, centres de données et restauration collective. Louis de Fels explore pour BFM Business les différentes manières de s’exposer au thème de la souveraineté alimentaire en Europe du Nord. Une approche qui privilégie les fournisseurs de technologies et de services plutôt que les producteurs eux-mêmes.
Les enjeux de souveraineté et d’infrastructures occupent une place croissante dans les stratégies d’investissement. Plusieurs entreprises françaises cotées permettent de s’exposer à cette thématique, qu’il s’agisse de défense, d’aéronautique, de spatial ou encore de technologies.
Récemment, Eutelsat a été au centre de l'échiquier géopolitique. L'opérateur satellitaire a connu une forte envolée en Bourse après que l'Ukraine a indiqué que SpaceX avait restreint ses opérations, alimentantles espoirs que Kiev décide d'opter pour les services d'Eutelsat, un autre opérateur de satellites à basse orbite.
En mars 2025, l’opérateur satellitaire avait connu un rallye boursier spectaculaire, avec trois séances consécutives de très forte hausse, alimentée par les tensions diplomatiques entre les États-Unis et l’Europe, ainsi que par les interrogations entourant la proximité d’Elon Musk avec le président américain Donald Trump.
Les investisseurs avaient alors anticipé une accélération des commandes adressées aux opérateurs européens de satellites, notamment afin de réduire la dépendance de l’Europe au réseau Starlink.
Or, la souveraineté passe aussi par un besoin fondamental : l’alimentation. L’idée peut sembler évidente, mais elle ouvre un vaste champ d’investissement à l’échelle européenne, fait valoir Louis de Fels, directeur général de Gay Lussac Gestion, jeudi 15 octobre, dans l'émission Tout pour investir sur BFM Business.
Les pays nordiques, en particulier la Norvège et la Suède, abritent plusieurs entreprises de niche positionnées sur l’aquaculture, la construction d’infrastructures ou encore la restauration collective. Autant d’activités qui se trouvent au confluent de la sécurité alimentaire, de la défense et des grands plans d’investissement public, remarque le spécialiste de marché.
AKVA Group, les « pelles et les pioches » de l’aquaculture
En Norvège, la production de saumon constitue l’un des principaux symboles de la souveraineté alimentaire. Plutôt que d’investir directement dans les éleveurs, Louis de Fels privilégie toutefois les fournisseurs d’équipements et de technologies.
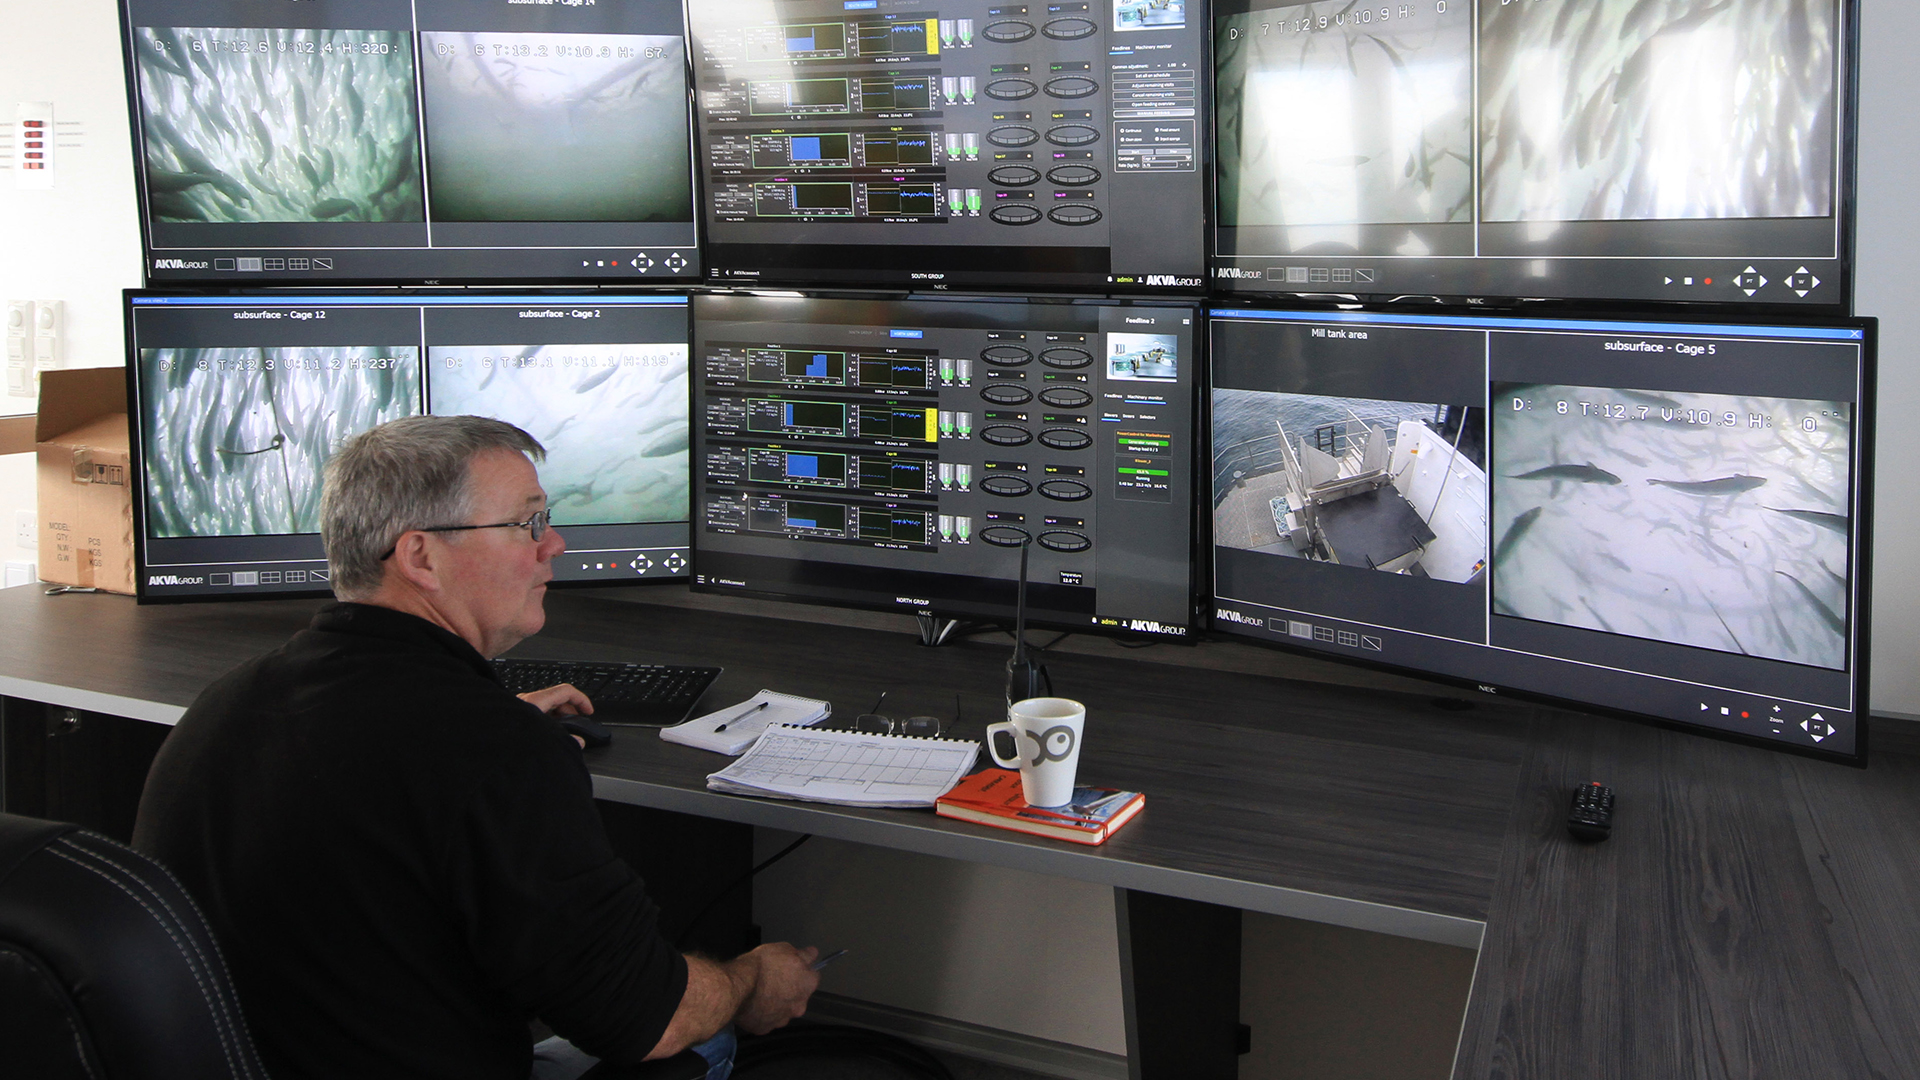
C’est précisément le positionnement d’AKVA Group, entreprise norvégienne spécialisée dans les solutions destinées à l’aquaculture et à la pisciculture. "Elle n’élève pas directement de saumons, mais fournit en quelque sorte les 'pelles et les pioches' du secteur", résume-t-il.
AKVA Group conçoit notamment des cages flottantes, des systèmes d’alimentation, des logiciels et des caméras permettant de surveiller la santé des poissons et leur taux de mortalité. Ses solutions sont utilisées aussi bien dans les élevages en mer que dans les fermes terrestres, un segment désormais en plein développement.
L’entreprise a néanmoins traversé plusieurs années plus difficiles, marquées par un moratoire concernant notamment les autorisations de construction de fermes terrestres. La reprise de la délivrance de permis a ensuite relancé les commandes, permettant à AKVA Group de bénéficier pleinement du redémarrage du marché.
Cette trajectoire a fini par attirer les convoitises. Le groupe japonais Yanmar a lancé une offre publique d’achat sur l’entreprise, après un parcours boursier déjà très favorable. Son intérêt comme valeur boursière est désormais limité puisque cette entreprise devrait prochainement quitter la Bourse d’Oslo. Elle est donc citée ici comme référence sectorielle, et non comme opportunité d’investissement à long terme.
"AKVA Group a reçu une offre particulièrement généreuse, portant sa performance à plus de 50% sur un an. Nous allons donc devoir céder nos titres" explique Louis de Fels.
Pour le gérant, cette opération illustre le potentiel des "pépites du terroir" norvégiennes, même si elle oblige désormais les investisseurs à chercher d’autres acteurs cotés pour s’exposer à cette dynamique.
Privilégier les infrastructures plutôt que les producteurs
L’aquaculture reste cependant un secteur controversé. Les fermes de très grande dimension peuvent enregistrer une mortalité élevée et soulever des interrogations concernant les conditions d’élevage ou le recours aux traitements médicamenteux. Ces difficultés ont notamment été observées en Amérique du Sud, mais la Norvège n’est pas totalement épargnée.
"Le risque zéro n’existe pas. Une forte mortalité des saumons a été observée il y a quelques années, ce qui a notamment conduit à instaurer un moratoire sur les nouvelles fermes", rappelle Louis de Fels.
Cette dimension impose une sélection rigoureuse. Elle explique aussi pourquoi la stratégie de Louis de Fels ne privilégie pas nécessairement les grands producteurs cotés, tels que le géant norvégien SalMar, qui élèvent directement les saumons.
L’accent est plutôt mis sur les entreprises qui rendent le secteur plus efficace et mieux contrôlé en fournissant les cages, les caméras, les logiciels et les autres infrastructures nécessaires. Cette approche permet de s’exposer à la croissance de l’aquaculture tout en limitant l’exposition directe aux risques biologiques et opérationnels de l’élevage.
Endúr, entre aquaculture et grands travaux
Après AKVA Group, Endúr est une autre société norvégienne qui retient particulièrement l’attention de Louis de Fels. L’activité d'Endúr ne se limite pas à la pisciculture. Le groupe intervient plus largement dans le contracting (société de construction), le BTP et les infrastructures publiques, notamment les ponts et les barrages.
Endúr pourrait ainsi bénéficier des vastes programmes d’investissement engagés par la Norvège, qui représenteraient plus de 1.300 milliards de couronnes norvégiennes d’ici à 2035.
Les besoins de construction, de maintenance et de rénovation sont considérables. Endúr dispose par ailleurs d’une exposition directe à l’aquaculture : environ 15% de son chiffre d’affaires proviendrait de la construction de grandes installations aquacoles, une activité comparable, sur certains aspects, à celle d’AKVA Group.
"Endúr ne se négocie aujourd’hui qu’autour de huit fois l’EBITDA (résultat brut d'exploitation, NDLR). Les deux entreprises ne sont pas totalement comparables et il faut rester prudent, mais si cette activité était un jour scindée ou cédée, le potentiel de revalorisation pourrait être important", estime Louis de Fels.
Le reste du groupe relève davantage des métiers traditionnels du BTP et du contracting. Ces activités présentent des marges plus classiques, situées entre 6 et 8%, mais elles offrent également une certaine visibilité grâce aux commandes publiques et à la durée des projets.
Le potentiel des centres de données
La transformation d’Endúr pourrait également passer par les centres de données, signale Louis de Fels. À l’image de son concurrent Sentia, le groupe ambitionne de se positionner sur un marché en plein essor en Norvège.
Le pays possède plusieurs avantages décisifs pour accueillir ces infrastructures. La Norvège dispose d'une électricité abondante et majoritairement renouvelable, d’importantes capacités hydroélectriques ainsi que d’un climat froid, ce qui réduit les besoins énergétiques liés au refroidissement des équipements informatiques.
Endúr n’a pas encore remporté de contrat dans ce domaine mais Louis de Fels estime que l’entreprise pourrait participer à de futurs projets. Une telle diversification renforcerait la visibilité de son carnet de commandes et améliorerait potentiellement sa rentabilité.
Les marges réalisées dans la construction de centres de données pourraient en effet atteindre 8 à 9%, contre 6 à 8% dans le contracting traditionnel. Les grands donneurs d’ordre souhaitent généralement construire rapidement, ce qui contribue à soutenir les prix et les marges des prestataires.
Des synergies pourraient aussi apparaître entre le numérique et l’aquaculture. La chaleur dégagée par les centres de données pourrait être récupérée et réutilisée dans les fermes aquacoles terrestres, améliorant ainsi l’efficacité énergétique de ces installations.
"Toutes les planètes semblent s’aligner", considère Louis de Fels, qui relève également le renforcement récent de certains actionnaires importants au capital d’Endúr.
Nordrest, une exposition indirecte à la défense
La souveraineté alimentaire ne concerne pas seulement la production. Elle englobe également la restauration collective et la capacité à approvisionner des institutions stratégiques, notamment les forces armées.
En Suède, Nordrest occupe une position singulière. Louis de Fels la présente comme "le Sodexo suédois", mais à une échelle beaucoup plus réduite. L’entreprise fournit des prestations de restauration collective, des rations et des services de cantine, en particulier au secteur militaire.
Selon les éléments avancés par le gérant, près de 65% de son chiffre d’affaires serait lié à l’OTAN et à l’armée suédoise. Nordrest offre ainsi une exposition indirecte à la défense, sous l’angle de la logistique et de l’alimentation.
"Cette société de niche constitue, en quelque sorte, une dérivée seconde du thème de la défense", explique Louis de Fels.
Son modèle économique présente plusieurs caractéristiques recherchées par les investisseurs explique le spécialiste de marché, à savoir des contrats pluriannuels, une faible intensité capitalistique, un besoin en fonds de roulement maîtrisé et une forte génération de trésorerie. L’entreprise afficherait également des retours sur capitaux employés élevés.
La structure actionnariale constitue un autre atout de Nordrest. Son fondateur détiendrait encore 45% du capital, tandis que le cofondateur en posséderait 13%. Cette participation importante contribue à aligner les intérêts de la direction sur ceux des actionnaires minoritaires.
"Le PDG-fondateur reste par ailleurs aux commandes après plus de vingt ans. Son expérience militaire lui apporterait une connaissance directe des attentes et des contraintes de certains des principaux clients de l’entreprise", explique Louis de Fels.
Nordrest réunit plusieurs des qualités recherchées par Louis de Fels. Le "Sodexo suédois " bénéficie, selon lui, d’un positionnement de niche peu sensible aux cycles économiques, d’une bonne visibilité sur ses revenus et d’une forte génération de trésorerie. L'équipe dirigeante détient une part significative du capital, ce qui est aussi l'autre atout évoqué par le spécialiste de marché.
À la Bourse de Paris, il est également possible de miser sur la souveraineté alimentaire, même si aucune entreprise cotée ne couvre à elle seule l’ensemble de cette thématique.
Plusieurs entreprises permettent néanmoins de s’exposer aux différents maillons de la chaîne de valeur à l'image de Graines Voltz dans les semences potagères, Exel Industries et Manitou dans les équipements agricoles, LDC dans la volaille, Bonduelle dans les légumes transformés ou encore Savencia dans la filière laitière.
Des sociétés de plus petite taille comme Amoeba, explorent également des solutions biologiques pour réduire la dépendance de l’agriculture aux produits phytosanitaires. L’offre boursière reste cependant limitée. La multinationale du secteur laitier Lactalis ou bien le groupe Roullier, référence mondiale des solutions de nutrition végétale pour ne citer qu'eux, sont en effet des coopératives ou des entreprises familiales non cotées.