


(BFM Bourse) - Le spécialiste de la vente en ligne de mobilier a dévoilé un chiffre d’affaires annuel en nette progression, porté notamment par son expansion internationale, la montée en puissance de sa place de marché et le dynamisme d’Habitat. Le groupe anticipe également une amélioration de sa marge pour son exercice clos fin septembre.
Vente-unique fait figure d’exception dans un marché de l’ameublement en difficulté. Depuis son introduction sur Euronext Growth en 2018, la trajectoire de croissance de la société n’a pas dévié, contrairement à celle de plusieurs de ses pairs cotés.
Maisons du Monde, notamment, a récemment dû mettre en œuvre un important plan de restructuration financière, au prix d’une forte dilution de ses actionnaires.
Après un premier semestre déjà bien orienté, marqué par une croissance de 15,3%, Vente-unique a encore accéléré. Sur les neuf premiers mois de son exercice 2025-2026, clos fin juin, le groupe a enregistré une hausse cumulée de 18% de son chiffre d’affaires, à 174,6 millions d’euros.
Cette dynamique laissait présager une fin d’exercice tout aussi solide. Vente-unique a fait mieux encore. Entre juillet et septembre, période correspondant à son quatrième trimestre, le chiffre d’affaires a bondi de 29,5%, à 68,5 millions d’euros. La performance dépasse les attentes de TP ICAP Midcap, qui tablait sur des ventes trimestrielles de 65,6 millions d’euros.
Sur l’ensemble de l’exercice, le spécialiste de la vente de mobilier en ligne a ainsi réalisé un chiffre d’affaires record de 243,1 millions d’euros, en croissance de 21%. Le volume d’affaires global, qui correspond à la valeur brute des produits et services vendus, a quant à lui progressé de 26,5%, à 348,7 millions d’euros.
Sur le seul quatrième trimestre, ce volume d’affaires a augmenté de 33,9% et franchi pour la première fois le seuil des 100 millions d’euros.
"Vente-Unique.com continue d’impressionner avec une nouvelle accélération de son chiffre d’affaires dans un environnement compliqué", souligne TP ICAP Midcap dans sa note consacrée à cette publication.
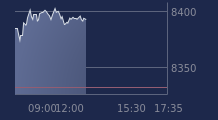
À la Bourse de Paris, l'action Vente-unique progresse de 4,5% à 16,40 euros ce jeudi 12 novembre vers 11h45 après la publication de son point d'activité annuel.
Toutes les activités contribuent à la croissance
Toutes les activités du groupe ont contribué à cette performance. Le site Vente-unique.com fait valoir son positionnement qualité-prix jugé particulièrement pertinent, une meilleure disponibilité des références grâce à l’ouverture d’un second entrepôt et sa nouvelle direction artistique destinée à renforcer l’attractivité de l’offre.
La place de marché (marketplace) poursuit également sa montée en puissance. Elle représente désormais 21,8% du volume d’affaires e-commerce, soit une progression de cinq points en un an. Son développement repose sur une sélection complémentaire de produits et sur la notoriété croissante de la plateforme.
Le retail media, lancé plus récemment, enregistre pour sa part des débuts prometteurs. Cette activité consiste à proposer aux marques et aux vendeurs tiers des espaces publicitaires leur permettant d’accroître la visibilité de leurs produits sur la plateforme. Vente-unique peut ainsi monétiser son audience sans supporter de coûts de stockage ou de logistique supplémentaires, ce qui en fait un relais de croissance potentiellement très rentable.
Habitat confirme également son redressement commercial. Relancée par Vente-unique en 2024 après la liquidation judiciaire de l’enseigne à la fin de 2023, la marque a plus que doublé son chiffre d’affaires sur l’exercice.
"La marque Habitat confirme son succès commercial et bénéficie pleinement des différentes expertises du groupe, avec un chiffre d’affaires multiplié par plus de deux sur un an", fait valoir Vente-unique.
L’international devient le principal moteur
La performance du groupe est portée par l’ensemble de ses zones géographiques, mais l’international joue désormais un rôle prépondérant. Il représente 55% du chiffre d’affaires annuel, soit cinq points de plus que lors de l’exercice précédent.
Cette progression reflète notamment le bon démarrage des activités lancées au Danemark, en Norvège, en Suède, en Irlande et au Royaume-Uni.
L’Europe centrale et du Nord a enregistré une croissance annuelle de 32,9%, avec une nette accélération au quatrième trimestre, à 50,6%. Cette performance a notamment été soutenue par le succès des ouvertures en Scandinavie. L’Europe du Sud a, de son côté, progressé de 33% sur l’ensemble de l’exercice et de 47% au quatrième trimestre.
La France demeure résiliente malgré un environnement de consommation peu porteur. Le chiffre d’affaires y a progressé de 9% sur l’exercice et de 10,8% au quatrième trimestre, grâce notamment à la montée en puissance d’Habitat.
La forte progression de l’activité devrait également se traduire dans les résultats. Vente-unique anticipe une marge d'exploitation (Ebitda) ajusté supérieure aux 10,4% enregistrés lors de l’exercice précédent, malgré les coûts ponctuels liés à l’ouverture de son second site logistique près de Moulins.
La croissance de la place de marché, dont le volume d’affaires a augmenté de 27% sur l’exercice, ainsi que les premiers revenus issus du retail media devraient contribuer favorablement aux marges, ajoute Vente-Unique.
"Cette performance permet au groupe de viser une amélioration de sa marge d’EBITDA ajusté sur l’exercice. Au-delà de l’effet de levier au second semestre, la croissance de la place de marché et le démarrage du retail media devraient soutenir les marges", estime TP ICAP Midcap. Le groupe dévoilera l'intégralité de ses comptes 2025-2026 en janvier prochain.
"Une prudence qui n’a plus lieu d’être"
Vente-unique indique poursuivre en parallèle son expansion internationale. Au début du nouvel exercice 2026-2027, le groupe signale avoir ouvert quatre nouveaux marchés à savoir la Finlande, la République tchèque, la Slovaquie et la Hongrie.
Le groupe explique que l'offre du site vente-unique.com et de sa place de marché est désormais accessible dans 20 pays, tandis que la marque Habitat est déployée dans 12 pays.
Grâce à la pertinence de son modèle, à sa maîtrise technologique et aux investissements consacrés à la logistique comme à l’image de marque, Vente-unique estime disposer des moyens nécessaires pour prolonger sa trajectoire de croissance rentable au cours de l’exercice 2026-2027.
TP ICAP Midcap s’était jusqu’ici montré prudent sur les marges, en raison notamment des coûts liés au renforcement des capacités logistiques. La vigueur de l’activité et les perspectives d’amélioration de la rentabilité conduisent désormais l’intermédiaire financier à revoir son jugement.
"Nous étions restés prudents sur les marges en raison des coûts logistiques. Cette prudence n’a plus lieu d’être, ce qui nous conduit à relever nos prévisions de bénéfice par action de 14%", explique TP ICAP Midcap.
L’analyste maintient ainsi sa recommandation à l’achat et son objectif de cours de 22,30 euros. Malgré un environnement français encore peu porteur, Vente-unique figure également dans sa liste de convictions de fin d’année.
Recevez toutes les infos sur VENTE UNIQUE.COM en temps réel :
Par « push » sur votre mobile grâce à l’application BFM Bourse
Par email