


(BFM Bourse) - Le spécialiste du traitement des pathologies de la colonne vertébrale a publié des résultats semestriels en repli, lesté par les importants investissements engagés pour accélérer son développement aux États-Unis. SMAIO a également fait le point sur son activité commerciale au troisième trimestre, dont la dynamique est jugée "un peu molle" par TP ICAP Midcap.
Une semaine après avoir annoncé l’élargissement de son réseau outre-Atlantique grâce à la signature d’un client prestigieux, SMAIO publie ses résultats financiers du premier semestre 2026 et fait le point sur son activité commerciale au troisième trimestre.
À la mi-juillet, le spécialiste du traitement des pathologies de la colonne vertébrale avait déjà fait état d’un chiffre d’affaires semestriel de 5,1 millions d’euros, franchissant pour la première fois le seuil des 5 millions d’euros de revenus sur un semestre.
Au troisième trimestre, SMAIO a réalisé un chiffre d’affaires de 2 millions d’euros, stable par rapport à la même période de 2025. Sur neuf mois, les revenus atteignent ainsi 7,2 millions d’euros, soit une progression de 2%.
Cette évolution reste néanmoins inférieure aux attentes de TP ICAP Midcap. "Le groupe avait déjà fait état d’un chiffre d’affaires en hausse de 3% au premier semestre. Le troisième trimestre est encore plutôt mou, stable par rapport à l’an dernier, portant le chiffre d’affaires à neuf mois à 7,2 millions d’euros, en croissance de seulement 2% et sous nos attentes", commente le bureau d’études.
La publication est sanctionnée en Bourse, l'action SMAIO recule de 7,4% à Paris, mercredi 14 octobre, vers 10h30.
Les ventes américaines pénalisées par quatre clients historiques
Aux États-Unis, les ventes d’implants ont reculé de 10% en dollars, à 1,8 million de dollars, soit environ 1,6 million d’euros.
SMAIO explique ce repli par la baisse d’activité de trois clients historiques, ainsi que par la reprise encore progressive de l’un des principaux utilisateurs du système Kheiron, après son intégration au sein d’un nouveau centre hospitalo-universitaire.
"Ces quatre clients représentaient plus de la moitié du chiffre d’affaires américain sur les neuf premiers mois de 2025, avec 3,5 millions de dollars. Leur contribution n’atteint plus que 2,2 millions de dollars cette année. Trois d’entre eux ont rejoint de nouveaux centres en début d’année, tandis que le quatrième a vu son activité chirurgicale affectée pour des raisons personnelles", précise TP ICAP Midcap.
Deux des trois nouveaux centres ont désormais obtenu leur enregistrement, tandis que celui du troisième est attendu au début de 2027. La reprise des interventions devrait donc rester progressive, note aussi le bureau d'études.
"Cette situation masque toutefois une dynamique plus favorable auprès des autres clients. Hors ces quatre chirurgiens, le chiffre d’affaires américain sur neuf mois progresse de plus de 50%, à environ 4,2 millions de dollars, contre 2,7 millions un an plus tôt. Cette croissance repose notamment sur une hausse de 27% de l’activité des clients existants, l’ouverture de sept nouveaux centres et l’utilisation des tiges sur mesure par une trentaine de chirurgiens via l’'open platform'", détaille TP ICAP Midcap.
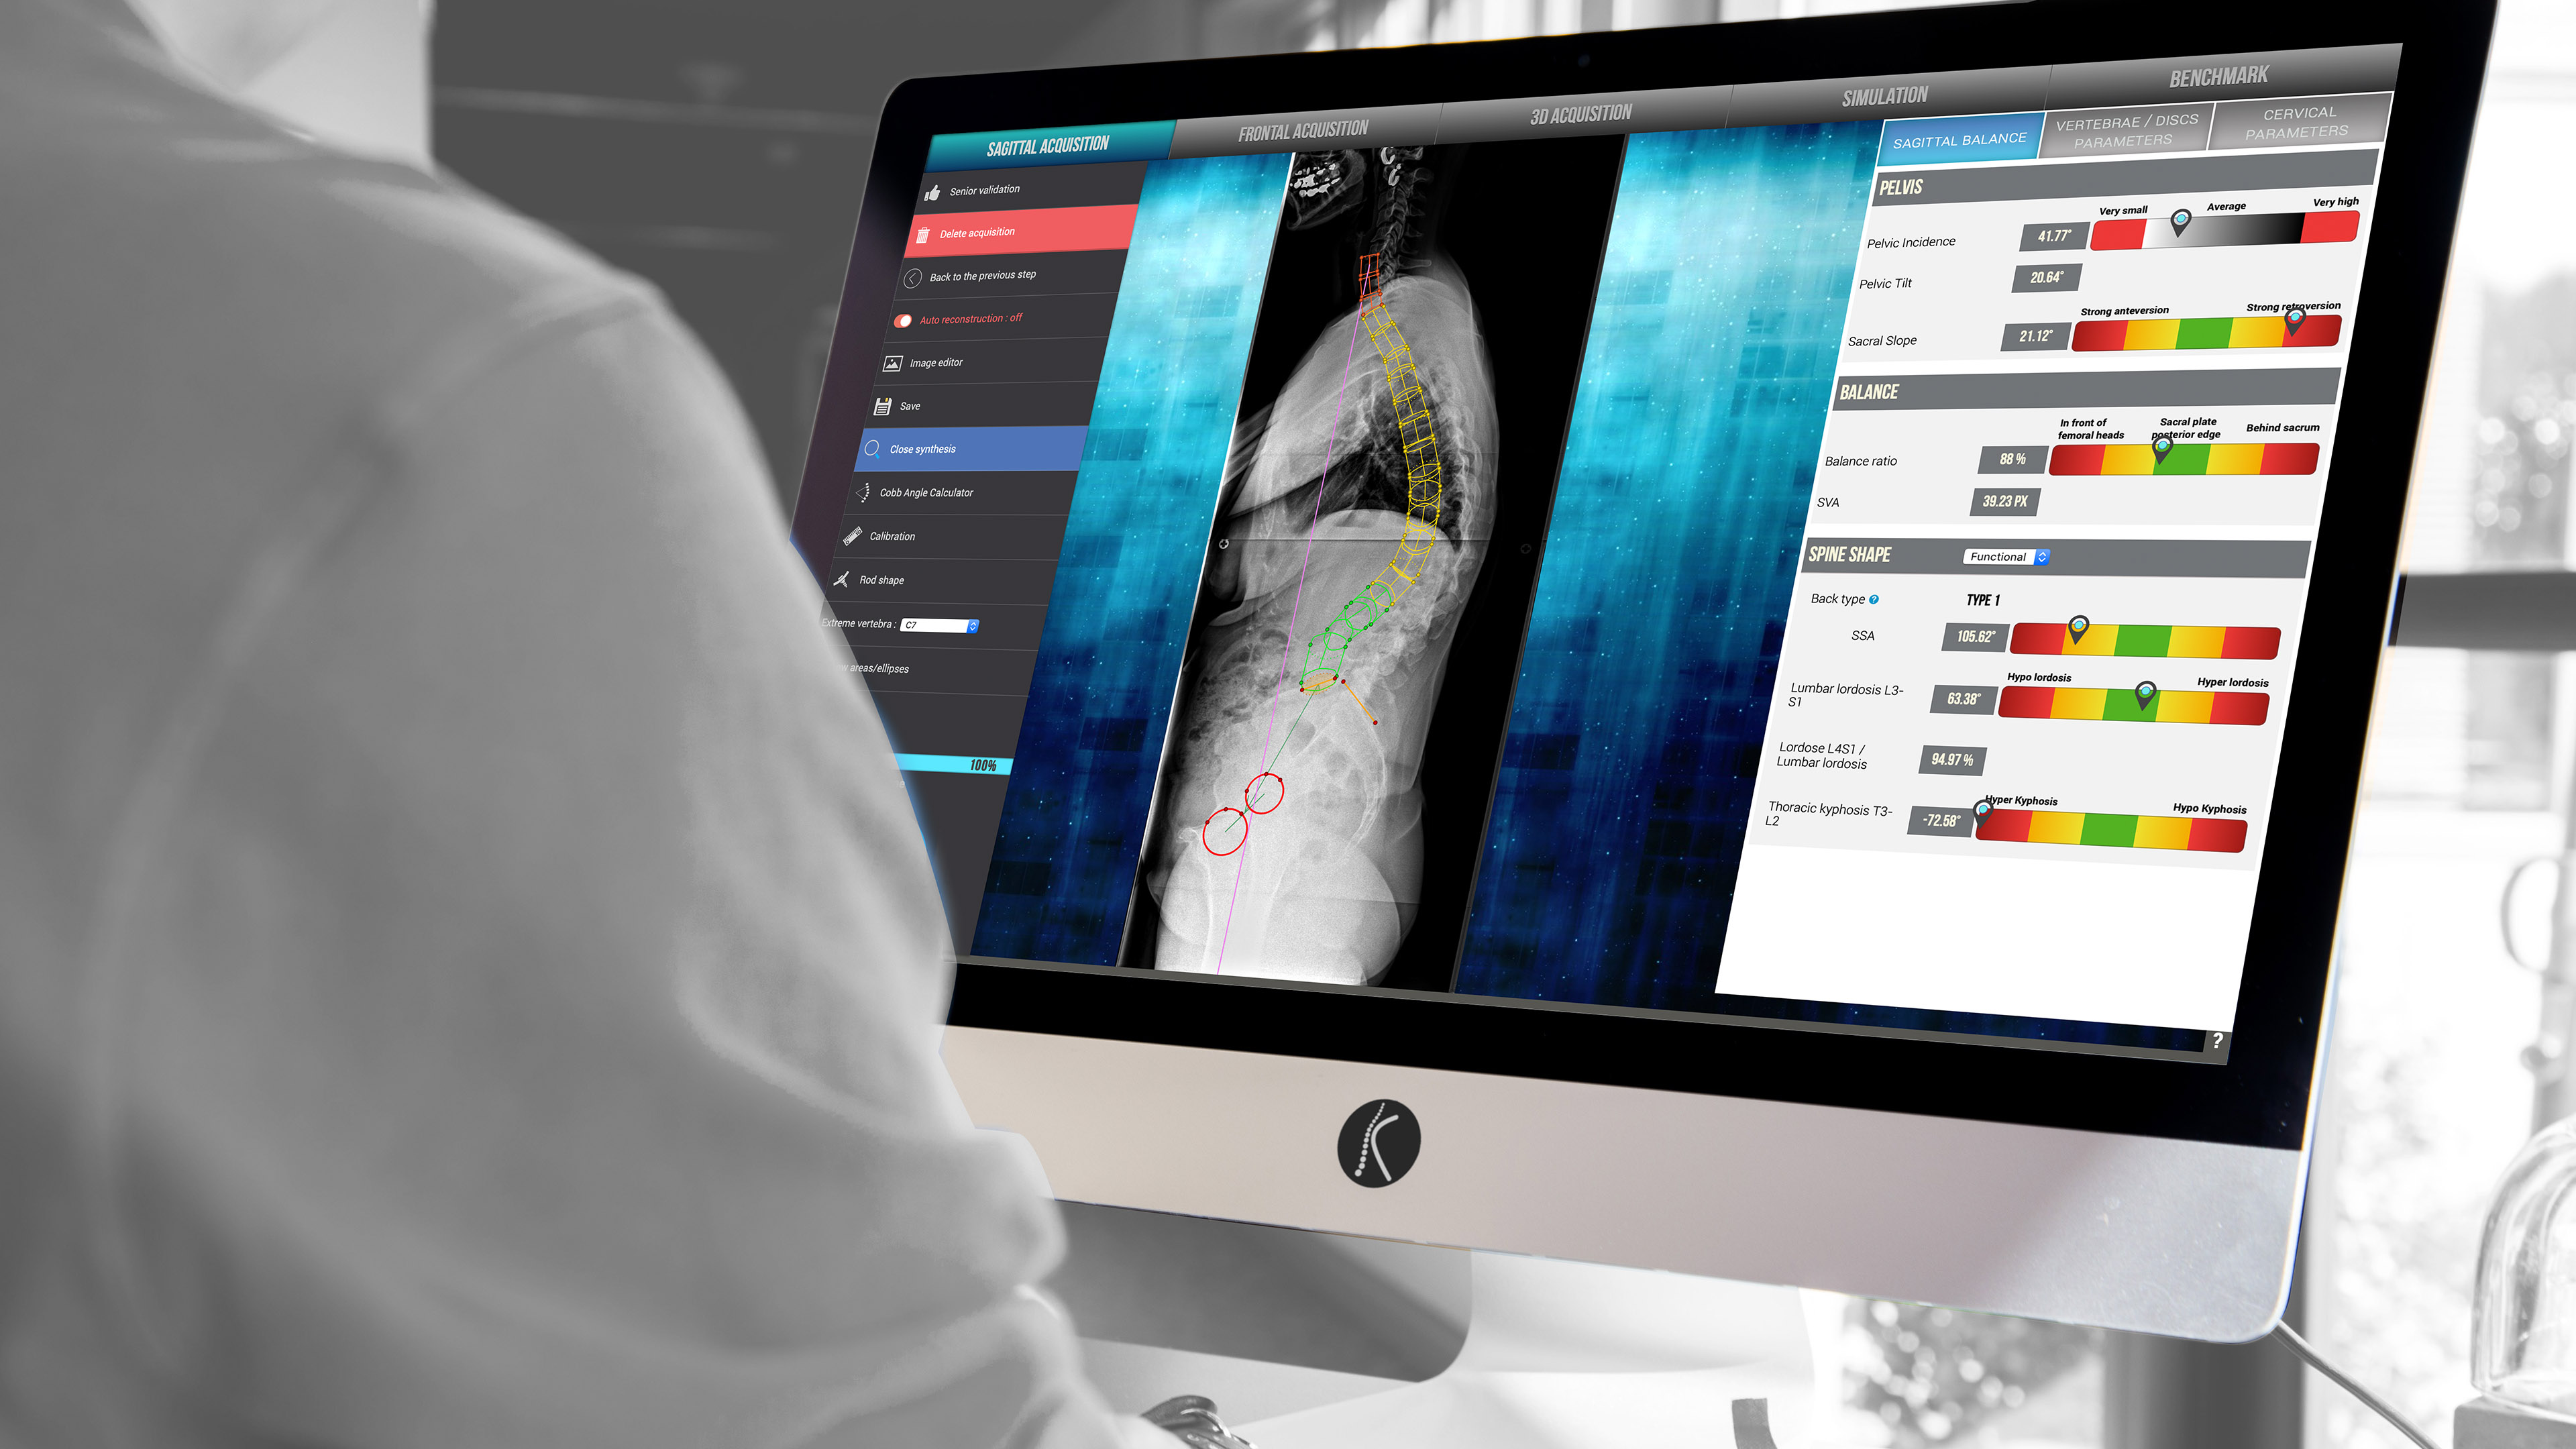
Le bureau d'études fait référence à KEOPS-4ME, une plateforme ouverte permettant de planifier les interventions rachidiennes et de concevoir des implants sur mesure à partir des paramètres anatomiques propres à chaque patient.
Des résultats semestriels affectés par les investissements
Les performances financières du premier semestre ressortent globalement conformes à la tendance attendue par TP ICAP Midcap.
Le résultat brut d'exploitation (Ebitda) s’établit à -0,8 million d’euros, contre -0,03 million d’euros au premier semestre 2025. La marge brute recule de quatre points, à 81%.
Selon TP ICAP Midcap, cette dégradation s’explique principalement par le renforcement de l’unité de production des tiges K-ROD, au cœur de la stratégie de pénétration du marché américain. Elle résulte également d’un mix géographique défavorable, l’activité européenne s’étant temporairement mieux comportée que celle des États-Unis.
Les charges d’exploitation ont, par ailleurs, progressé de 15% sur la période, sous l’effet notamment de l’accélération des dépenses de recherche et développement et du renforcement du dispositif de formation des chirurgiens. Ces investissements avaient toutefois été anticipés, par le bureau d'études.
La perte nette atteint finalement 1,2 million d’euros sur le semestre, contre 0,7 million d’euros un an auparavant. Euroland Corporate estime que ces résultats sont en repli et inférieurs à ses attentes.
Le bureau d’études souligne néanmoins l’importance de l’accord de distribution signé début octobre avec DePuy Synthes, troisième partenaire industriel de l’"open platform" KEOPS-4ME. TP ICAP Midcap y voit une avancée majeure pour le développement commercial de SMAIO.
Une structure financière jugée confortable
Au 30 juin 2026, SMAIO disposait d’une trésorerie de 7 millions d’euros. La société estime disposer des ressources nécessaires pour poursuivre ses investissements en recherche et développement, tout en accélérant son expansion aux États-Unis, marché qui demeure au cœur de sa stratégie de croissance.
TP ICAP Midcap juge la structure financière "plutôt confortable" et estime la consommation mensuelle de trésorerie entre 350.000 et 400.000 euros. La montée en puissance de l’"open platform", soutenue par le nouveau partenariat avec DePuy Synthes, pourrait contribuer à améliorer cette situation, ajoute l'intermédiaire financier.
Des prévisions revues à la baisse pour 2026 et 2027
Compte tenu d’un redémarrage plus lent que prévu aux États-Unis, Euroland Corporate abaisse sa prévision de chiffre d’affaires 2026 à 9 millions d’euros, contre 10,8 millions auparavant. Cette nouvelle estimation implique un recul de plus de 10% de l’activité au quatrième trimestre.
L’estimation d’Ebitda avant crédit d’impôt recherche est ramenée à -2 millions d’euros et celle après crédit d’impôt recherche à -1,6 million. La perte nette est désormais attendue à 3 millions d’euros, contre une précédente prévision de 1,8 million.
Sa prévision de chiffre d’affaires pour 2027 est également abaissée, de 14,6 à 12,2 millions d’euros. Cette révision tient compte de la perte d’activité du quatrième chirurgien et d’une montée en puissance plus progressive des nouveaux centres. L’atteinte du seuil de rentabilité opérationnelle devrait, par conséquent, être repoussée, ajoute aussi le bureau d'études.
À court terme, TP ICAP Midcap n’anticipe de son côté aucune amélioration de la dynamique au quatrième trimestre. Le bureau d’études table désormais sur un chiffre d’affaires annuel stable, contre une progression de 10% attendue précédemment. L’exercice 2027 devrait en revanche être mieux orienté, projette l'intermédiaire financier.
Des relais de croissance identifiés à moyen terme
Pour Euroland Corporate, les perspectives de moyen terme de SMAIO restent soutenues par plusieurs relais de croissance à savoir la reprise de l’activité dans les centres récemment enregistrés, la concrétisation des référencements engagés avec Orthofix et Highridge, ainsi que la prochaine commercialisation de la tige en cobalt-chrome.
L’accord conclu avec DePuy Synthes devrait surtout permettre à SMAIO d’accéder à un réseau hospitalier d’une tout autre envergure. Selon Euroland Corporate, ce partenariat pourrait transformer l’"open platform" en véritable accélérateur d’adoption aux États-Unis à partir de 2027.
Recevez toutes les infos sur SMAIO en temps réel :
Par « push » sur votre mobile grâce à l’application BFM Bourse
Par email